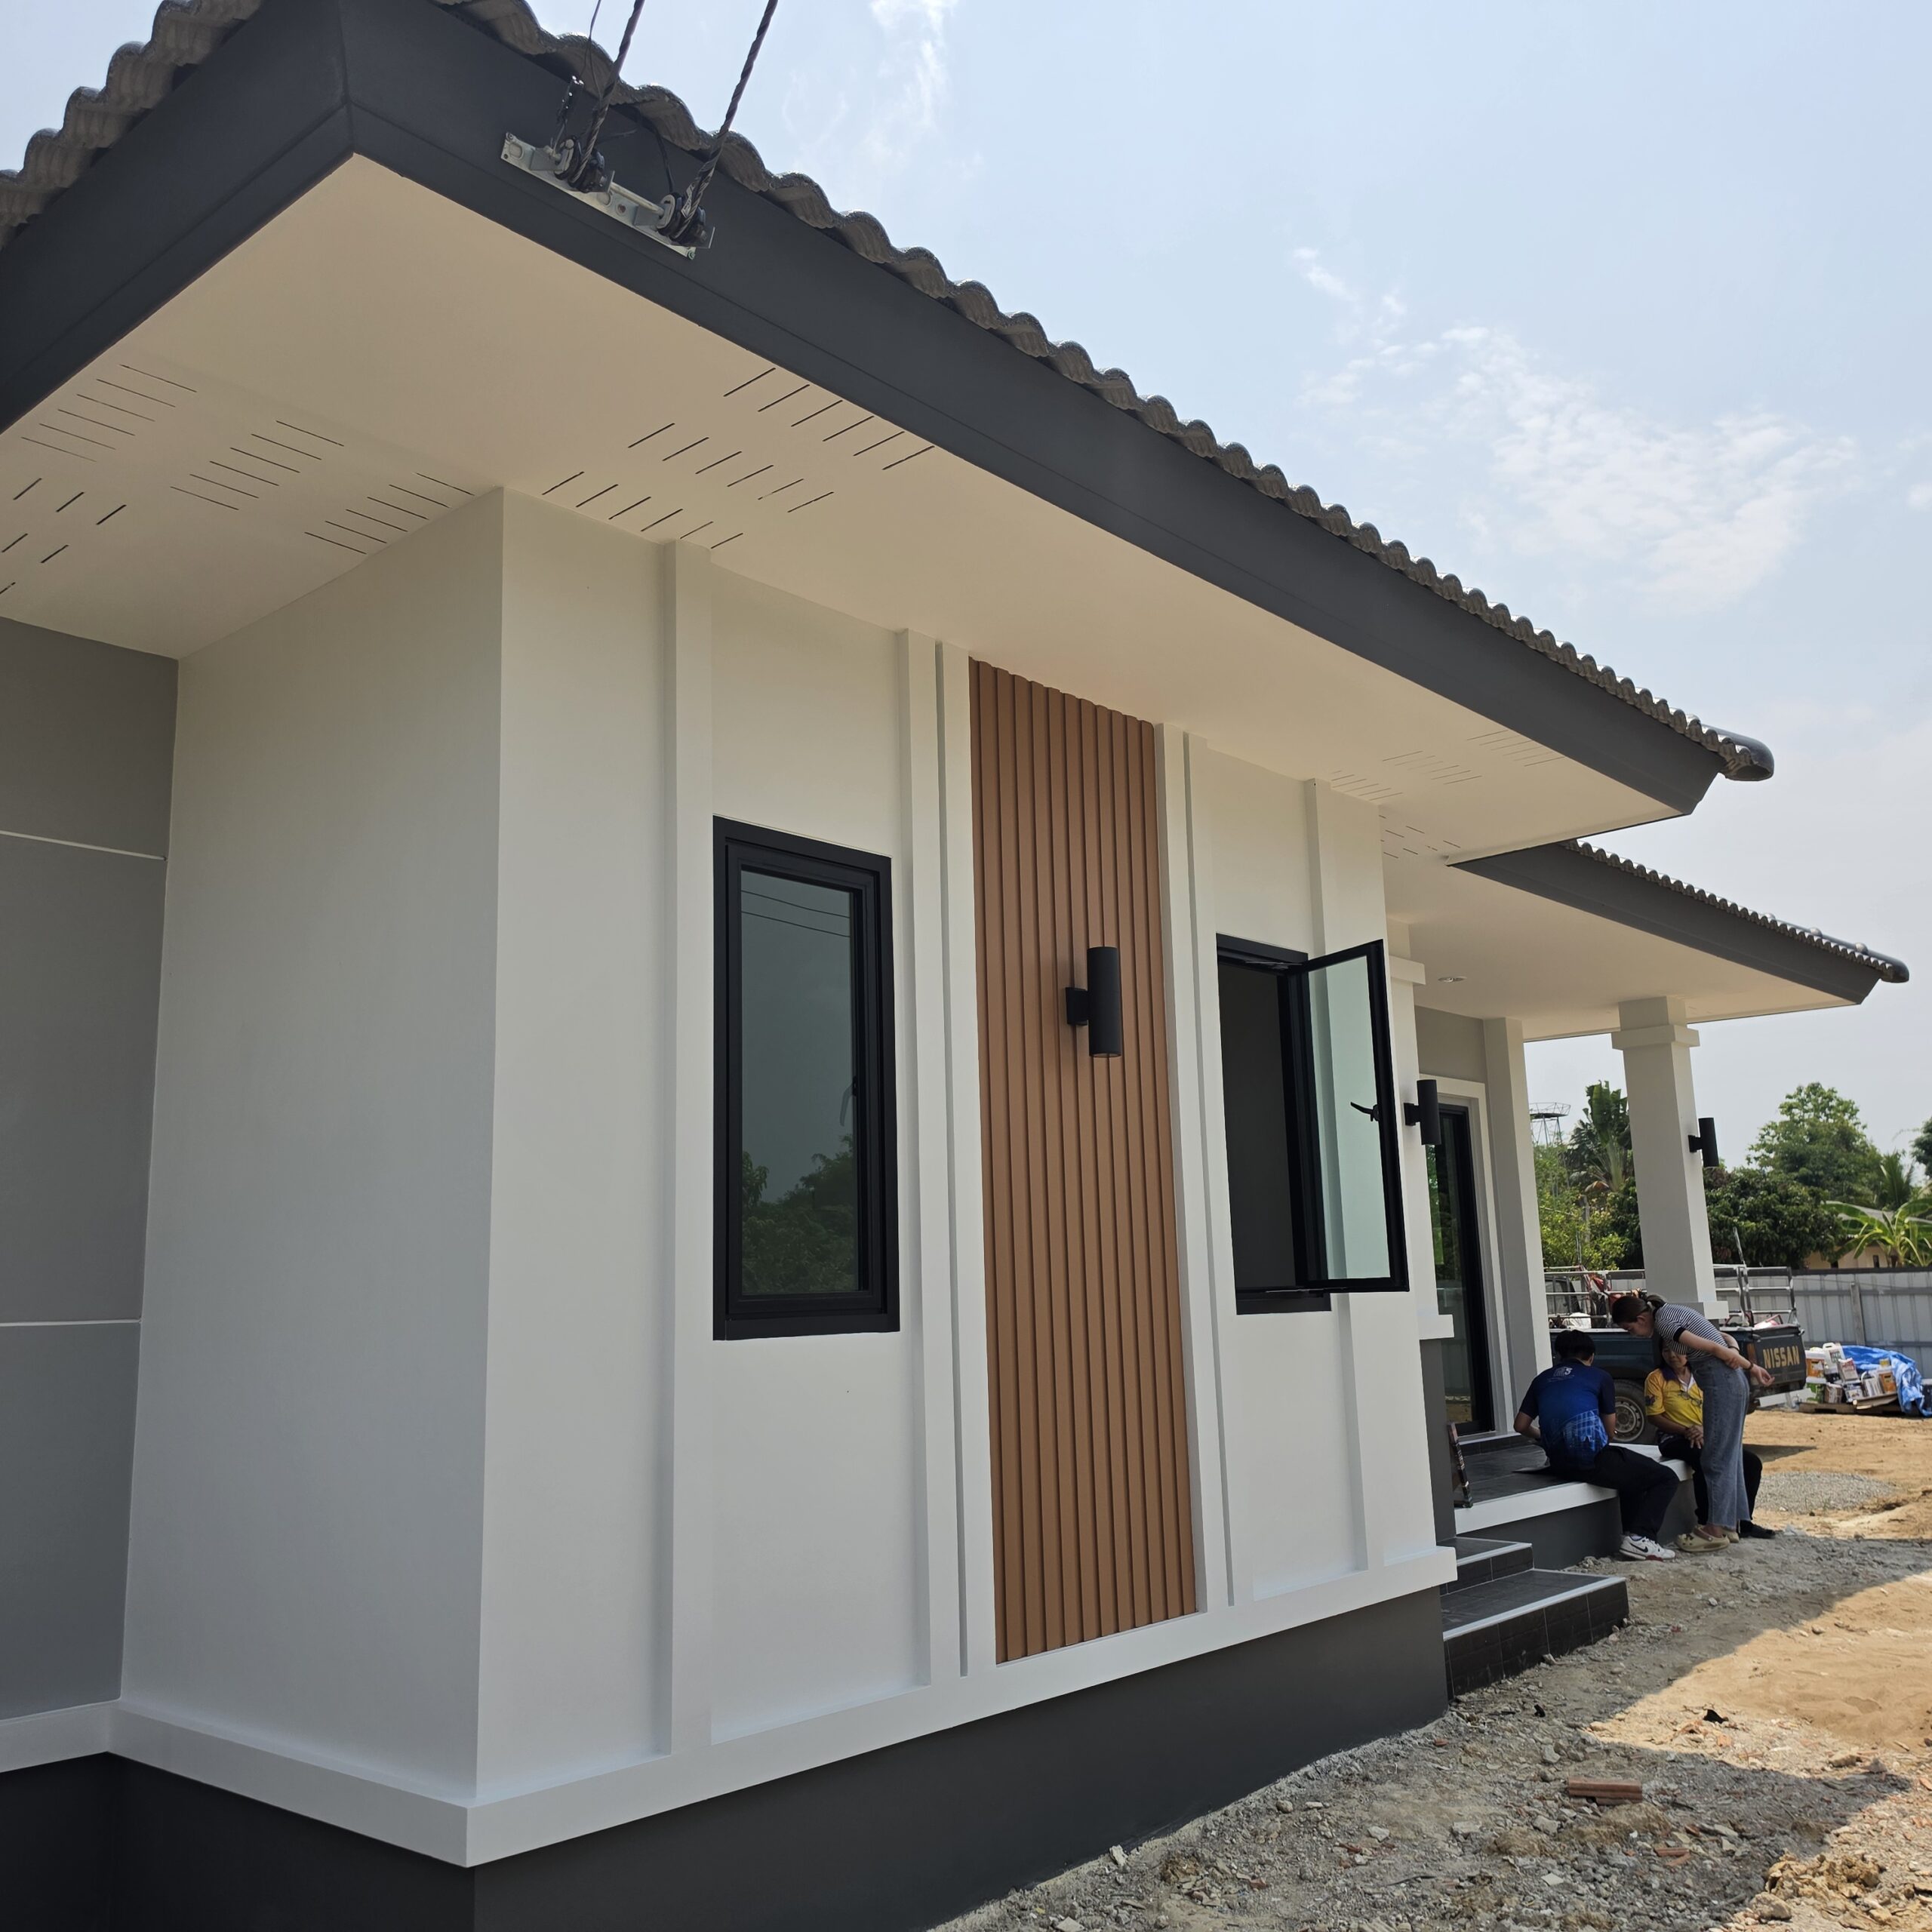
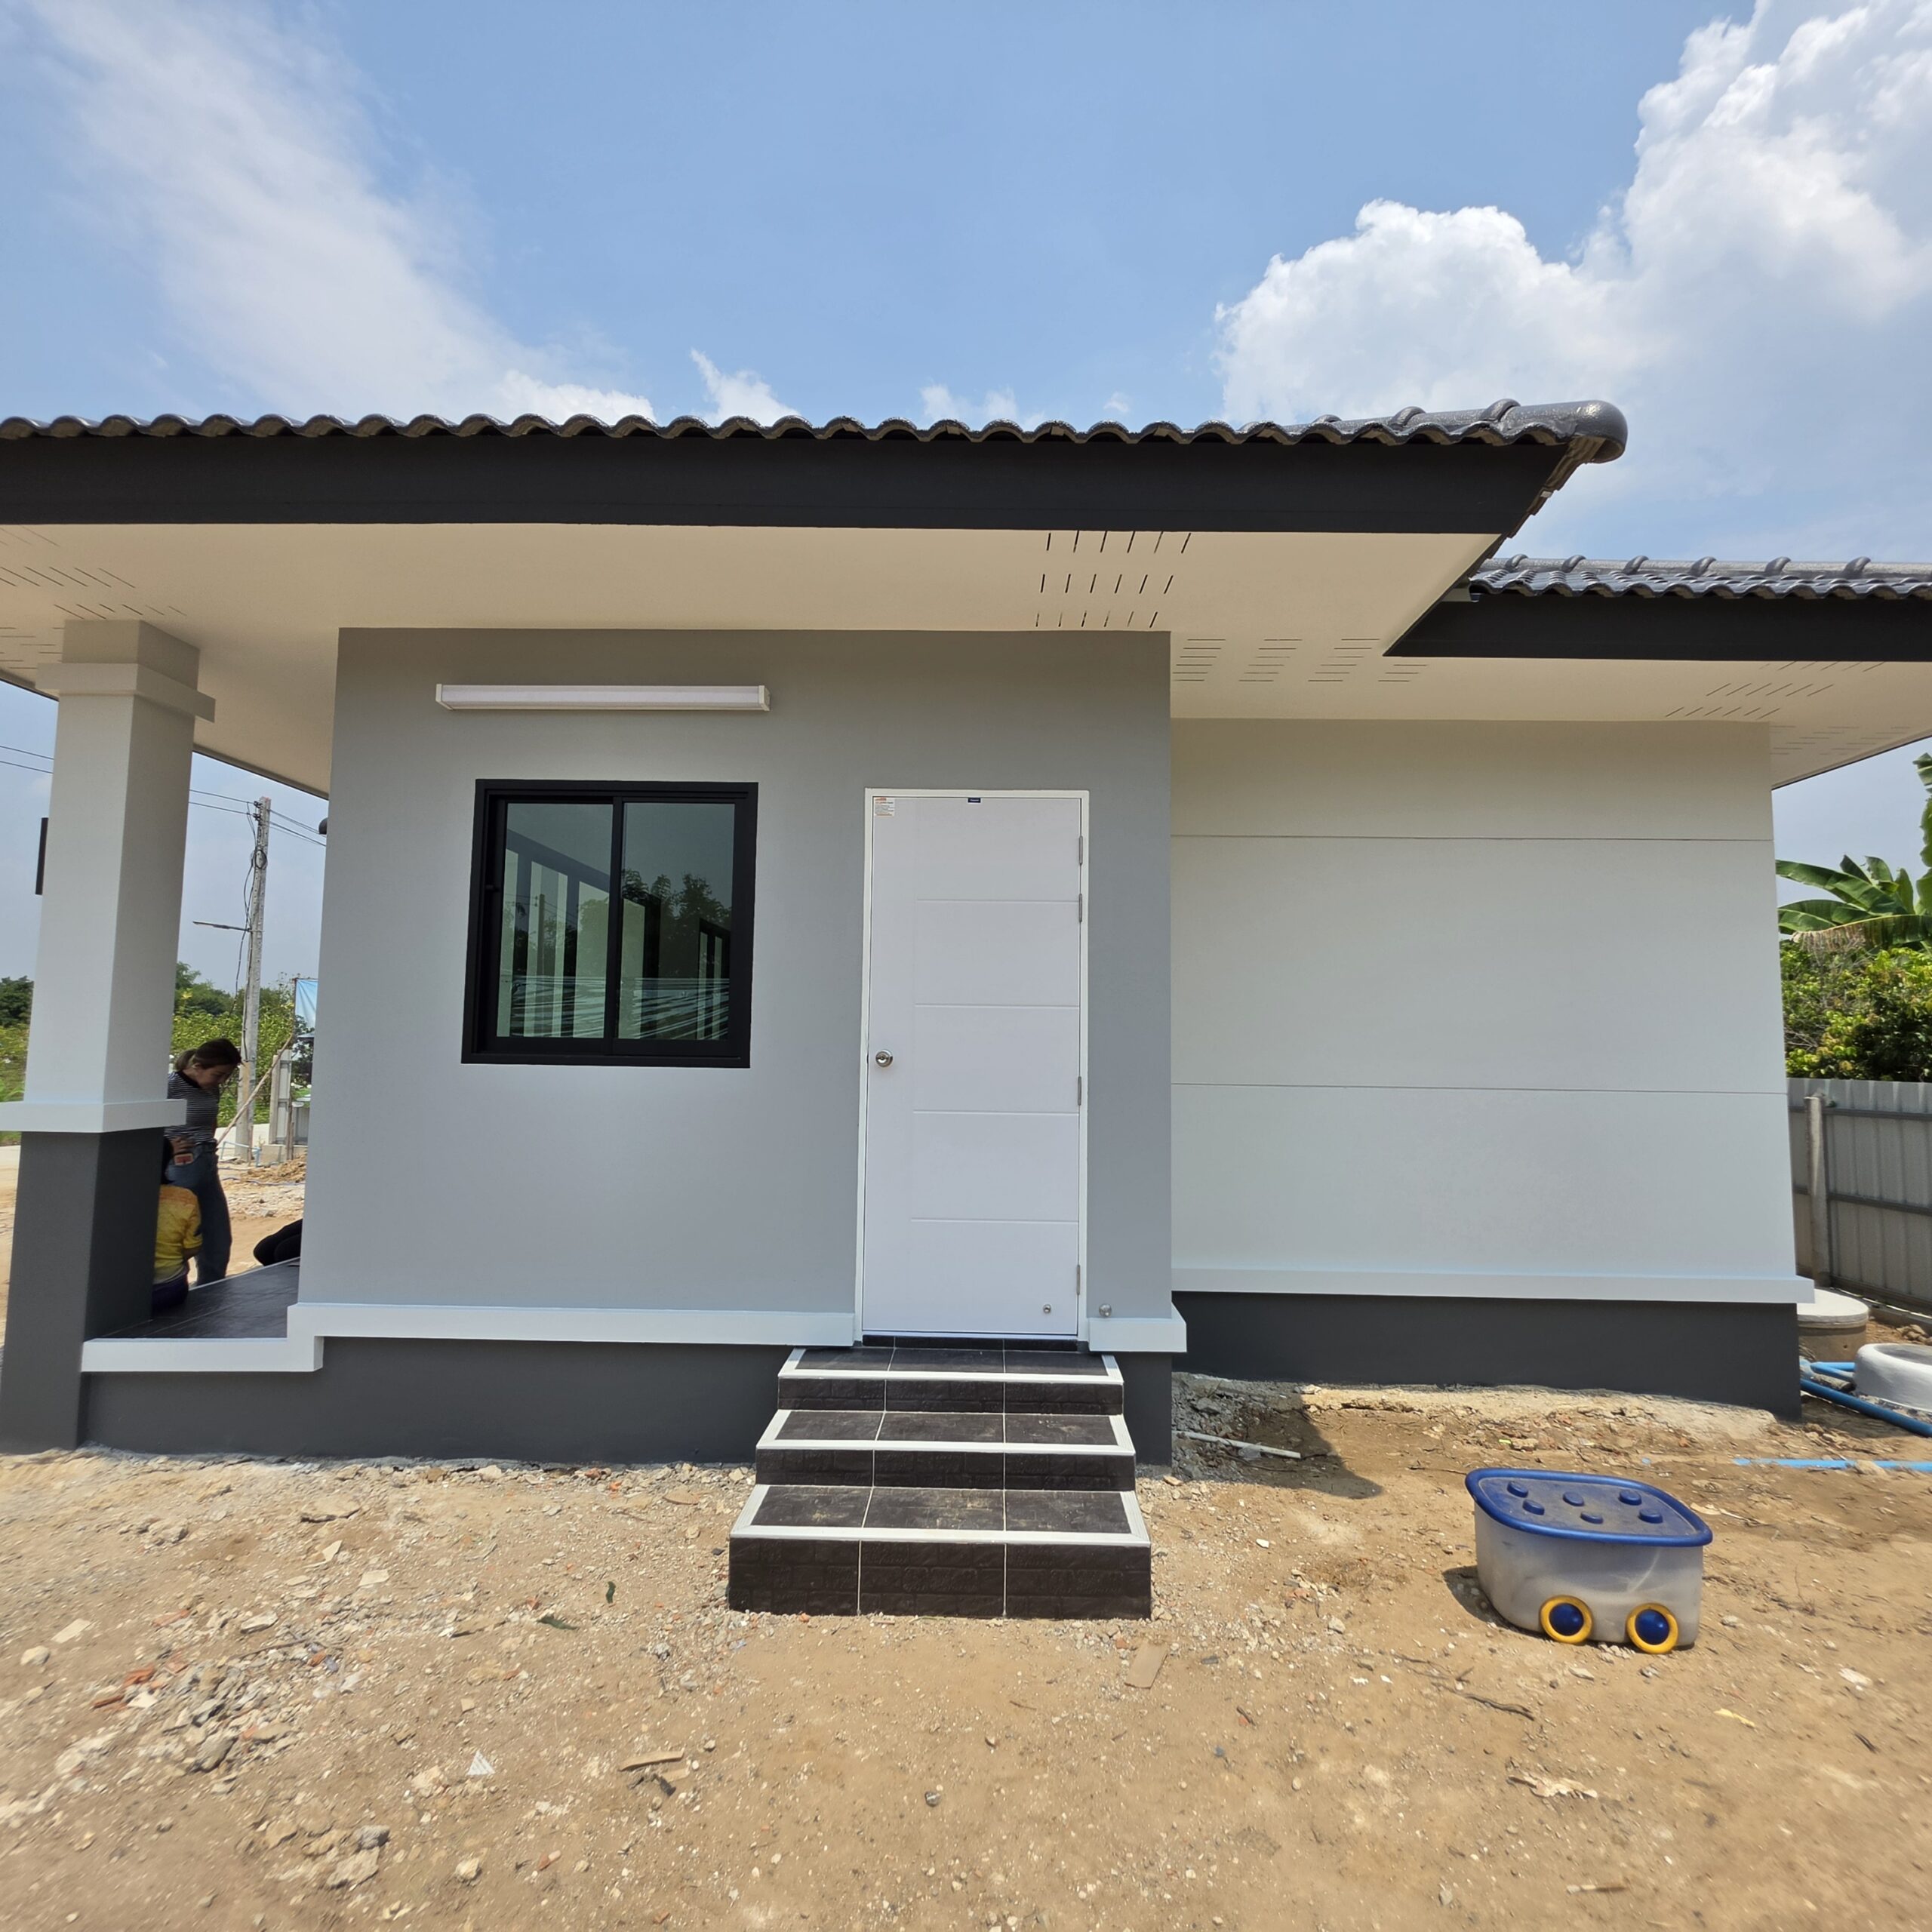
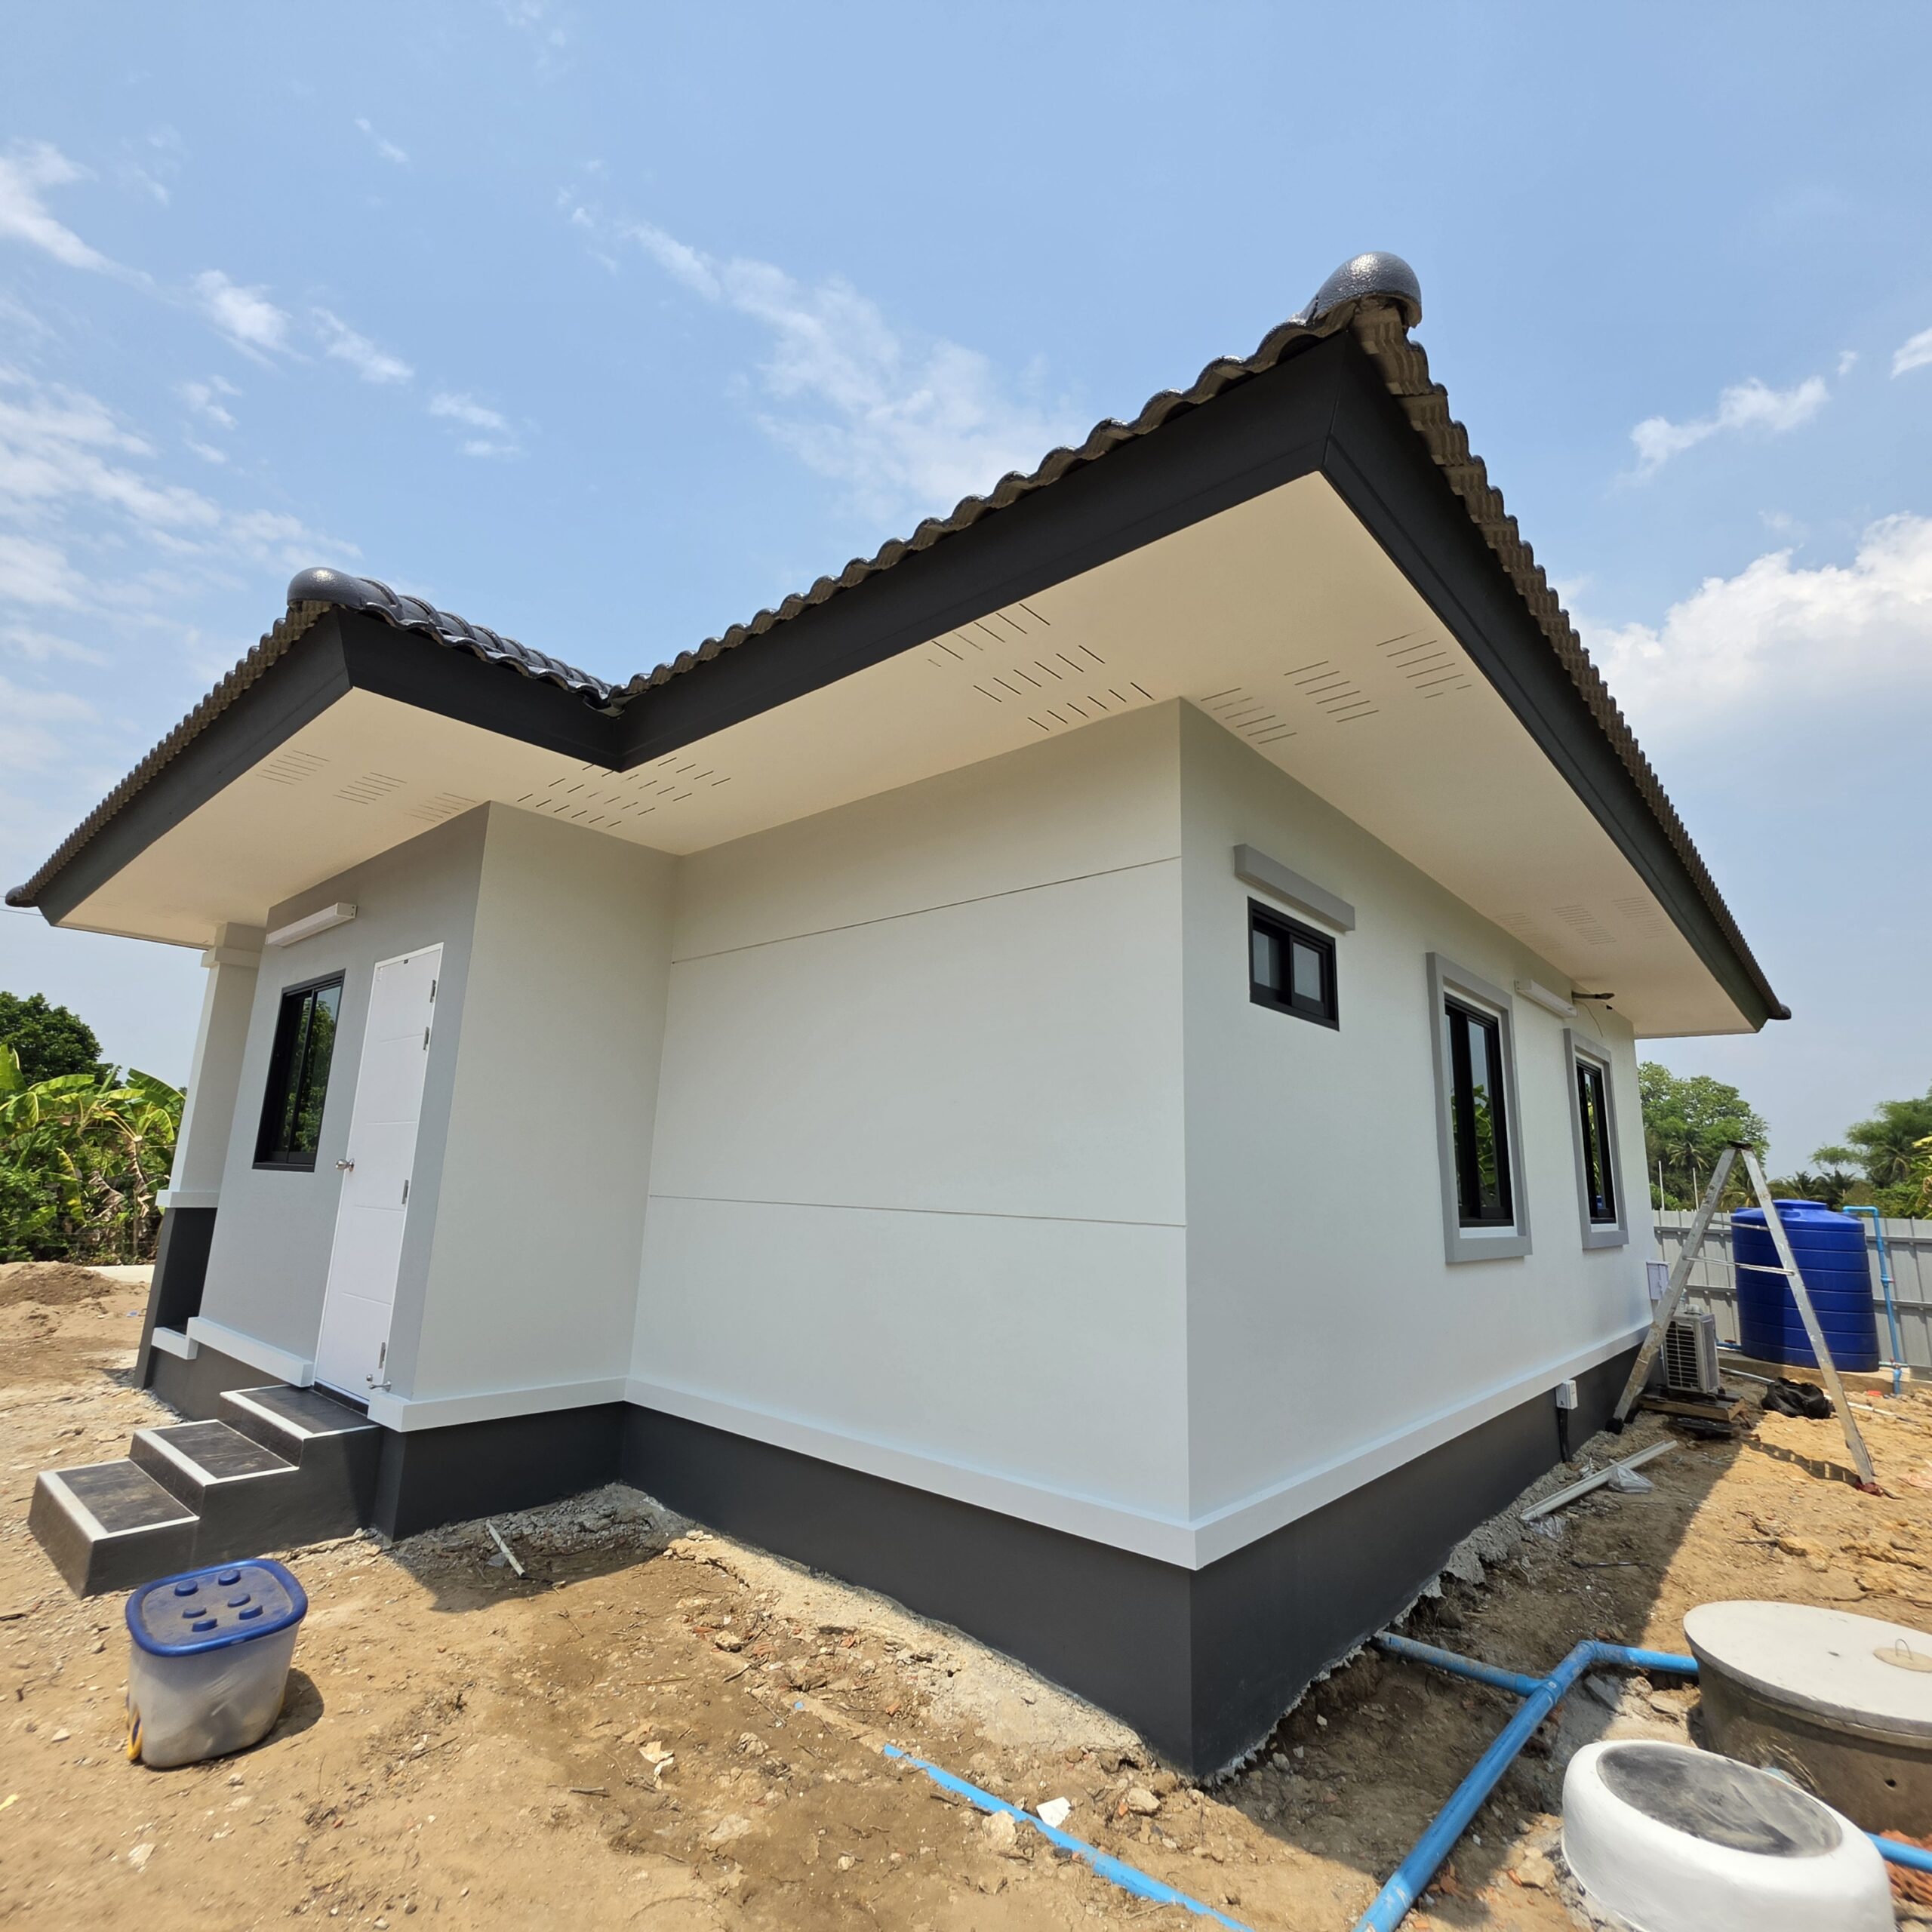
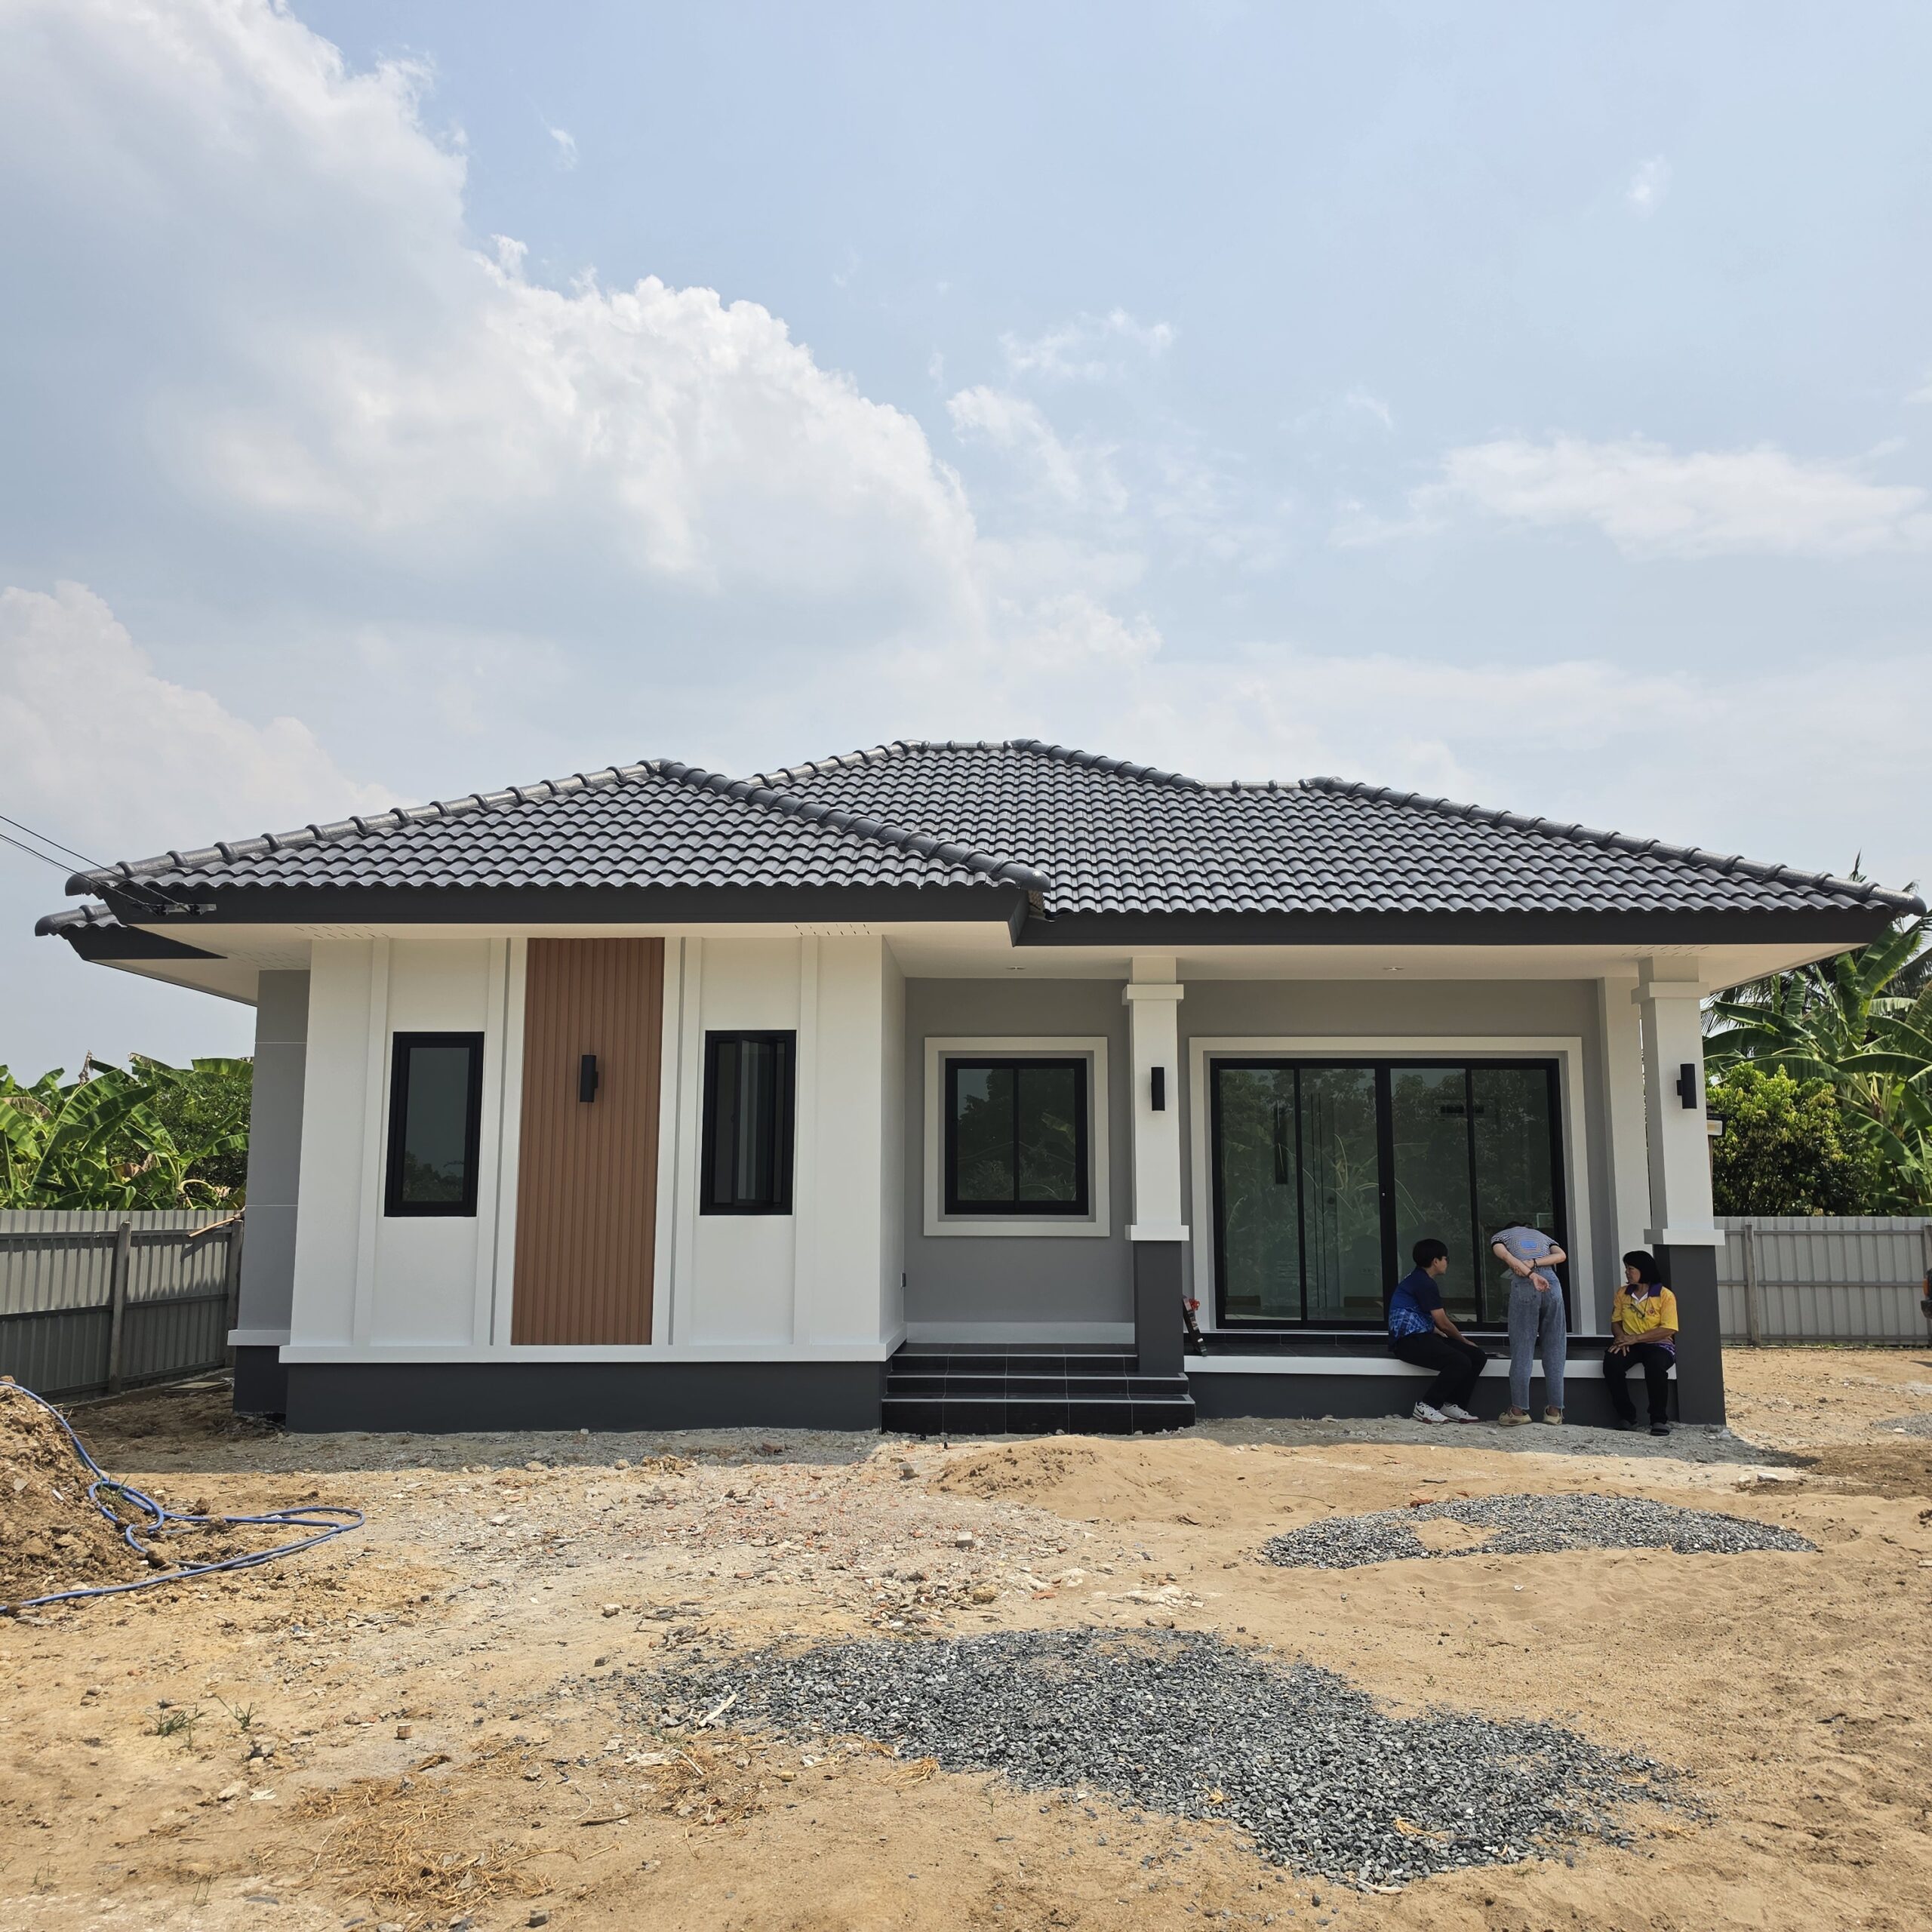
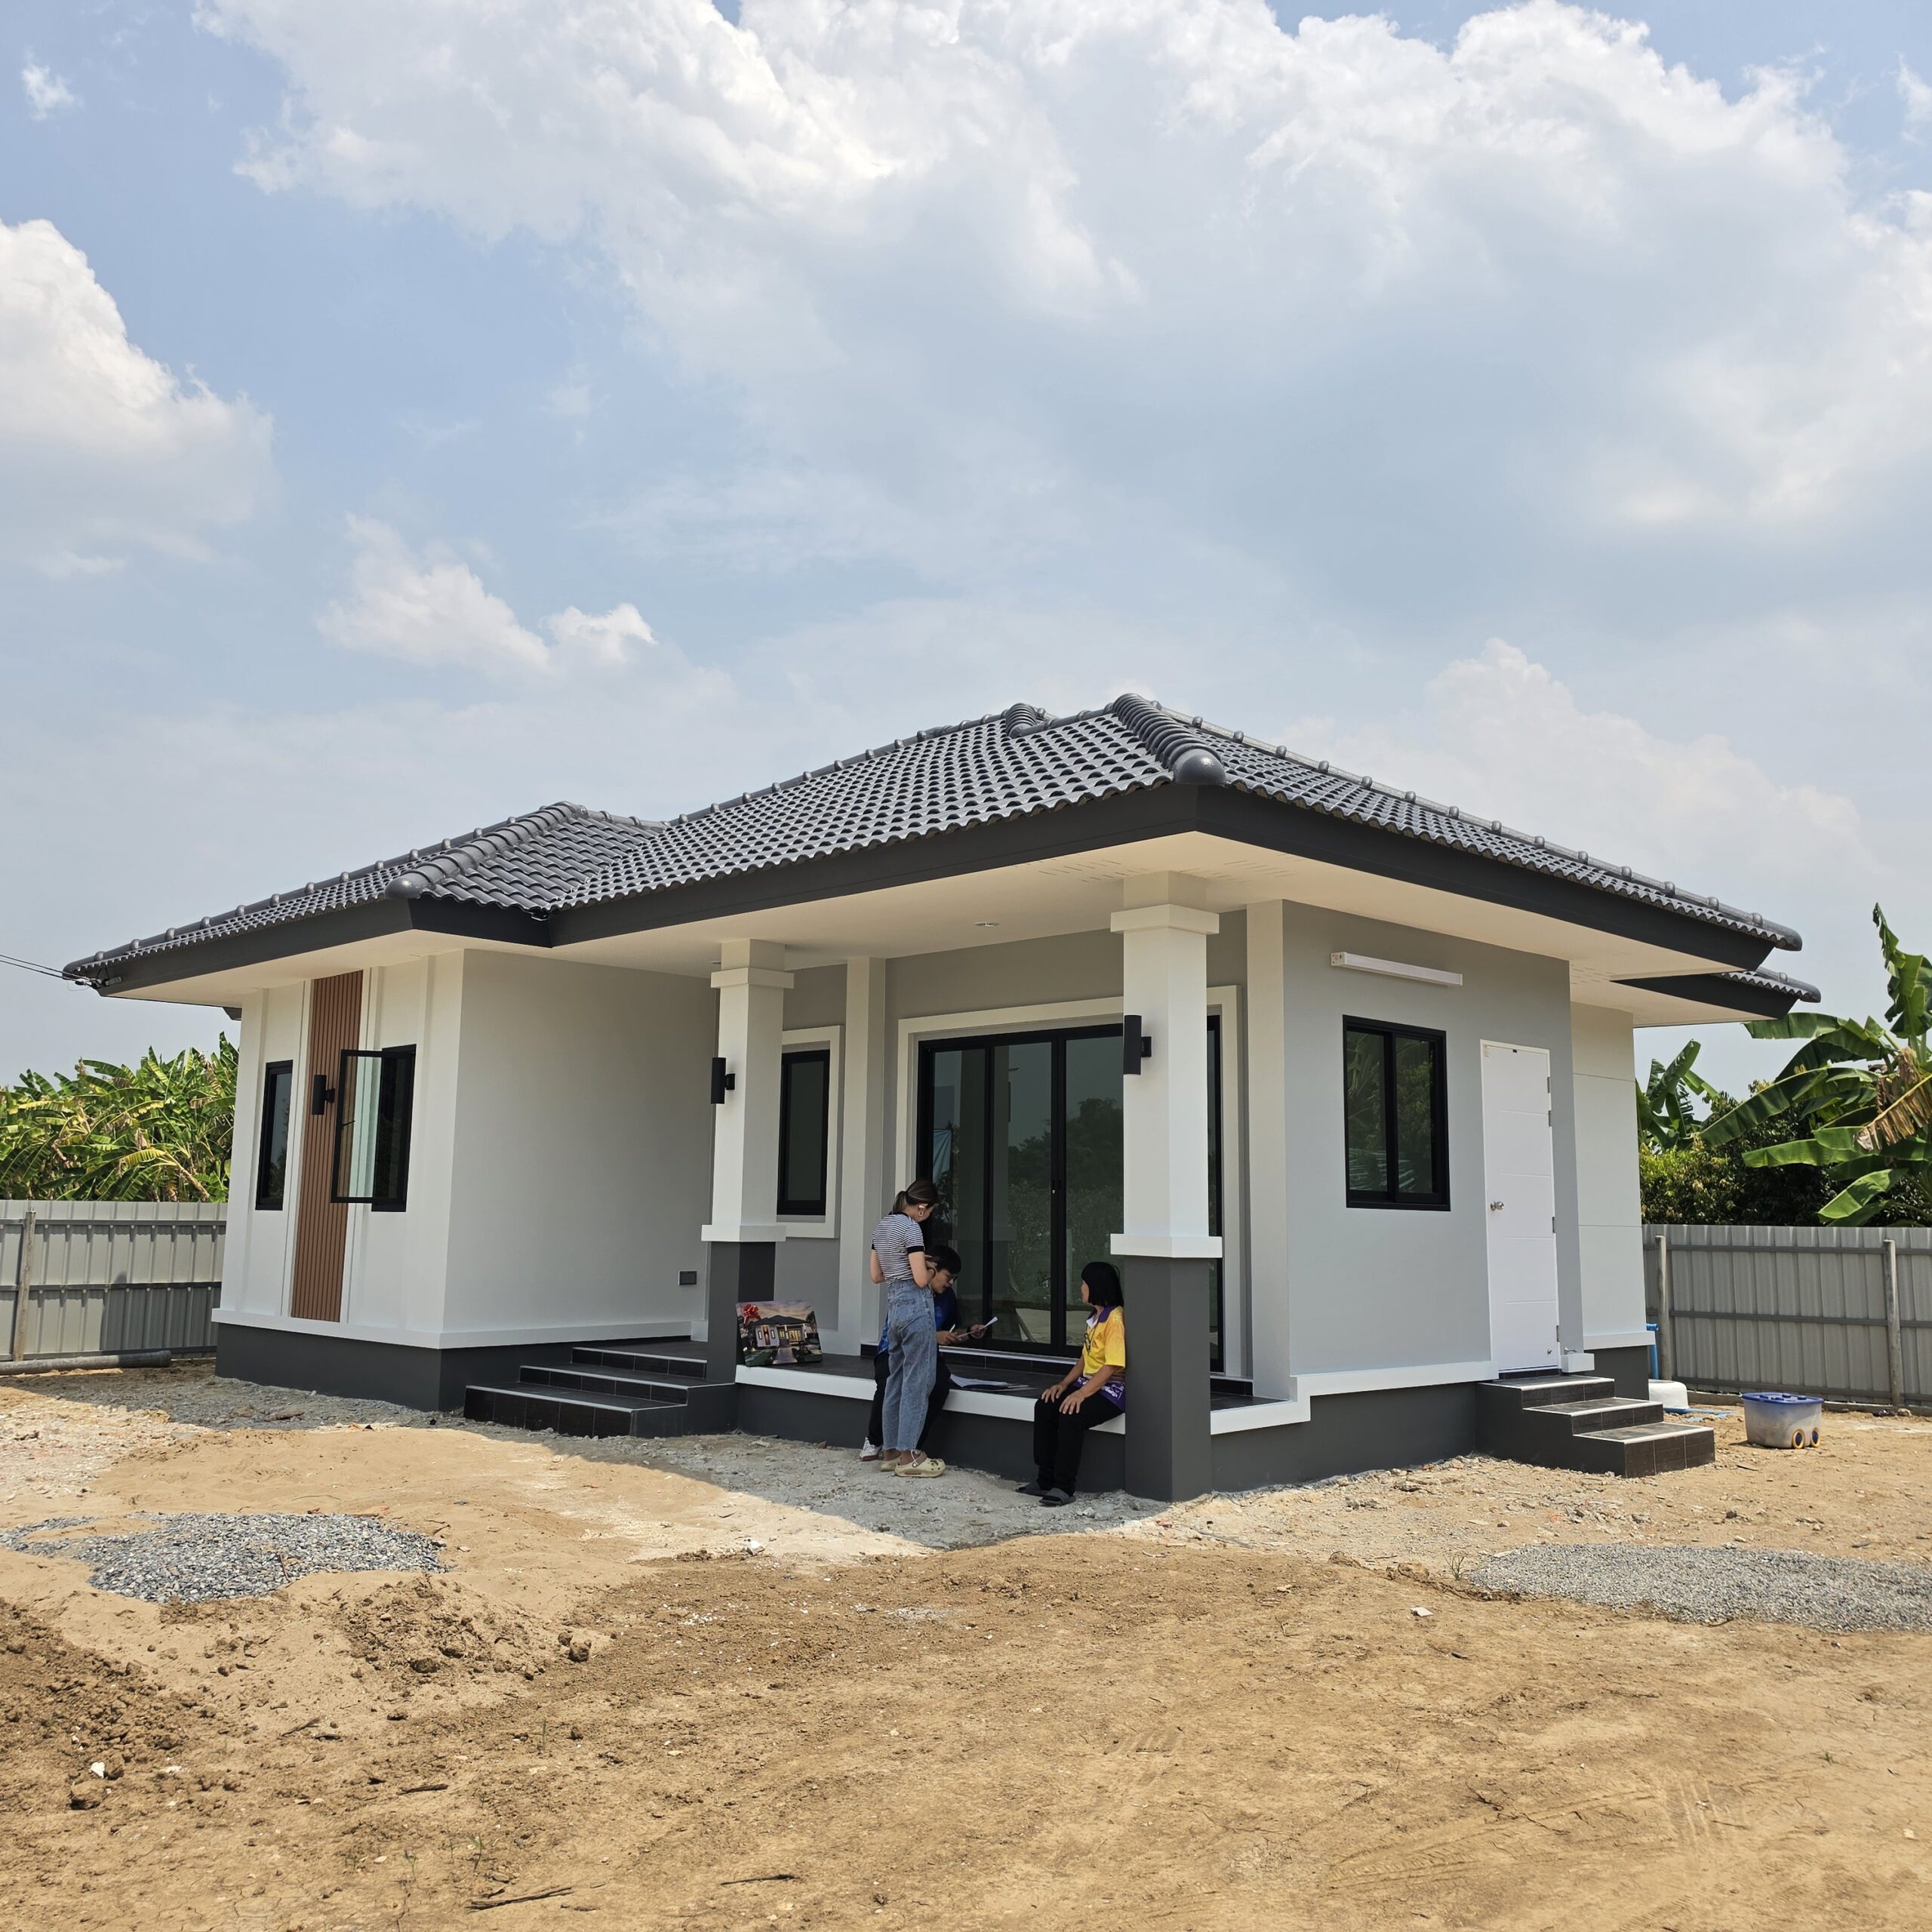
KSH 034 บ้านโมเดิร์น
in ข่าวสาร Posted by skudsanhome_admin
ช่วงเปลี่ยนผ่านจากปลายปีสู่ต้นปีใหม่ เป็นช่วงเวลาที่หลายคนให้ความสำคัญกับ “การเริ่มต้นใหม่”
ไม่ว่าจะเป็นเรื่องงาน การเงิน สุขภาพ หรือชีวิตครอบครัว
หนึ่งในการตัดสินใจครั้งสำคัญที่หลายคนเลือกทำในช่วงนี้ คือ การขึ้นบ้านใหม่
ซึ่งในมุมของศาสตร์ฮวงจุ้ยและความเชื่อสายมู มองว่าการย้ายหรือเริ่มอยู่อาศัยในบ้านใหม่ช่วงปีใหม่
ไม่ใช่เรื่องบังเอิญ แต่เป็น “จังหวะพลัง” ที่มีผลต่อชีวิตในระยะยาว
ในศาสตร์ฮวงจุ้ย
ปีใหม่ถือเป็นการเปลี่ยนรอบพลังชี่ (Qi) ของธรรมชาติและจักรวาล
พลังงานเก่าจะค่อย ๆ คลายตัว และพลังใหม่จะเริ่มเข้ามาแทนที่
การขึ้นบ้านใหม่ในช่วงนี้ จึงเปรียบเสมือนการ
ตั้งต้นพลังงานของบ้านพร้อมรอบปีใหม่
กำหนดทิศทางพลังชีวิตของผู้อยู่อาศัย
ลดการสะสมพลังติดขัดจากอดีต
โดยเฉพาะในกรณี
บ้านมือสอง
บ้านที่เคยปล่อยร้าง
บ้านที่เจ้าของเดิมมีพลังงานไม่สอดคล้องกับผู้อยู่อาศัยใหม่
การเริ่มต้นพร้อมปีใหม่ จะช่วย “รีเซ็ตพลังบ้าน” ได้ง่ายกว่า
หลังผ่านปลายปี พลังหยางจะค่อย ๆ เพิ่มขึ้น
เหมาะกับการเริ่มต้นสิ่งใหม่ เช่น การอยู่อาศัย การค้าขาย หรือการสร้างครอบครัว
ปีใหม่ทำให้การเลือกฤกษ์ขึ้นบ้านใหม่สอดคล้องกับ
ปีนักษัตร
ธาตุประจำปี
ดวงของเจ้าบ้าน
ช่วยให้พลังบ้านและพลังเจ้าของบ้านเดินไปในทิศทางเดียวกัน
บ้านที่เริ่มอยู่ช่วงต้นปี จะมีพลังงานที่สดกว่า
ต่างจากบ้านที่เริ่มอยู่ช่วงกลางหรือปลายรอบพลัง
ในสายมู บ้านถือเป็น “ฐานดวง” ที่สำคัญไม่แพ้ตัวบุคคล
เพราะเป็นพื้นที่ที่ใช้ชีวิต พักผ่อน และสะสมพลังทุกวัน
การขึ้นบ้านใหม่ช่วงปีใหม่ เชื่อว่า
เปิดดวงใหม่พร้อมปีใหม่
เรียกทรัพย์ เรียกโชคตั้งแต่ต้นปี
เสริมความมั่นคงด้านการเงินและครอบครัว
ปิดพลังเก่า ปัญหาเก่า เรื่องไม่ดีจากปีที่ผ่านมา
หลายความเชื่อมองว่า
“ถ้าเริ่มต้นปีด้วยบ้านที่ดี ชีวิตทั้งปีก็จะค่อย ๆ ดีตาม”
ควรดูฤกษ์ให้เหมาะกับเจ้าบ้านเป็นหลัก
เลี่ยงวันชง วันอัปมงคล
นิยมเข้าบ้านช่วงเช้าถึงก่อนเที่ยง เพื่อรับพลังแสงอาทิตย์
ตามความเชื่อ
ควรเป็นเจ้าบ้าน หรือผู้ใหญ่ที่ดวงดี
หลีกเลี่ยงคนที่มีพลังอ่อนหรือเจ็บป่วยในวันแรก
บ้านควรสะอาด โปร่ง โล่ง
เปิดไฟทุกห้องเพื่อกระตุ้นพลังหยาง
เปิดประตู หน้าต่าง ให้อากาศถ่ายเท
ตามหลักฮวงจุ้ยและสายมู ของที่นำเข้าบ้านวันแรกมีความหมายเชิงพลังงาน
สื่อถึงความอุดมสมบูรณ์ ไม่อดไม่อยาก
เสริมโชคลาภและความมั่งคั่ง
แทนความเจริญงอกงาม
เป็นศูนย์รวมจิตใจและพลังบวกของบ้าน
หลีกเลี่ยงการทะเลาะ หรือพูดคำไม่ดี
ไม่ควรนำของแตกหัก ของชำรุดเข้าบ้าน
หลีกเลี่ยงการเข้าบ้านใหม่ตอนกลางคืน
ไม่ควรปล่อยบ้านมืดหรือเงียบเกินไปในวันแรก
สิ่งเหล่านี้เชื่อว่าจะส่งผลต่อพลังบ้านในระยะยาว
คนที่ต้องการเริ่มต้นชีวิตใหม่
คู่แต่งงานหรือครอบครัวใหม่
ผู้ที่เปลี่ยนงาน เปลี่ยนเส้นทางชีวิต
ผู้ที่ให้ความสำคัญกับฮวงจุ้ยและพลังงานบ้าน
คนสายมูที่อยากเสริมดวงระยะยาว
การขึ้นบ้านใหม่ช่วงปีใหม่
ไม่ใช่แค่ความสะดวกของวันหยุดยาว แต่คือช่วงเวลาที่พลังธรรมชาติเปิดรับการเริ่มต้นมากที่สุด
เมื่อบ้านเริ่มต้นดี
พลังชีวิตก็มีแนวโน้มจะดีตาม
บ้านจึงไม่ใช่แค่ที่อยู่อาศัย
แต่คือ “รากฐานของชีวิต” ที่ส่งผลต่อความสุข ความมั่นคง และความสำเร็จในทุกปีต่อจากนี้
การซื้อ บ้านหลังแรก เป็นหนึ่งในการตัดสินใจทางการเงินที่สำคัญที่สุดในชีวิต เพราะไม่ใช่แค่เรื่อง “มีที่อยู่อาศัย” แต่หมายถึงภาระผ่อนระยะยาว 20–30 ปี หากเตรียมตัวไม่พร้อม อาจกระทบทั้งการเงินและคุณภาพชีวิตในอนาคต
บทความนี้จะช่วยให้คุณ ประเมินความพร้อมก่อนซื้อบ้านหลังแรกอย่างรอบด้าน ทั้งเรื่องรายได้ เงินเก็บ หนี้สิน สินเชื่อ และความพร้อมด้านชีวิต เพื่อให้ตัดสินใจได้อย่างมั่นใจและปลอดภัยทางการเงิน
ความพร้อมในการซื้อบ้านหลังแรก หมายถึง
การมี ฐานะการเงินและความพร้อมด้านชีวิต ที่เหมาะสมต่อการรับภาระผ่อนบ้านระยะยาว โดยไม่ทำให้ชีวิตประจำวันตึงเครียดหรือเสี่ยงผิดนัดชำระ
ไม่ใช่แค่ “กู้ผ่าน” แต่ต้อง ผ่อนได้จริง อยู่ได้จริง และไม่กระทบอนาคต
หลักทั่วไปที่ใช้กันคือ
ค่างวดผ่อนบ้านไม่ควรเกิน 30–40% ของรายได้ต่อเดือน
ตัวอย่าง
รายได้ 30,000 บาท → ผ่อนบ้านไม่ควรเกิน 9,000–12,000 บาท
รายได้ 50,000 บาท → ผ่อนได้ประมาณ 15,000–20,000 บาท
หากผ่อนเกินกว่านี้ อาจเริ่มกระทบค่าใช้จ่ายจำเป็นอื่น ๆ
แม้บางโครงการจะโฆษณา “ดาวน์ 0%” แต่ในความเป็นจริง การมีเงินดาวน์จะช่วยลดภาระผ่อนและเพิ่มโอกาสกู้ผ่าน
ควรเตรียมเงินดาวน์อย่างน้อย
10–20% ของราคาบ้าน
นอกจากนี้ยังควรมี เงินสำรองฉุกเฉิน อย่างน้อย 3–6 เท่าของค่าใช้จ่ายต่อเดือน แยกจากเงินดาวน์
ธนาคารจะดู สัดส่วนหนี้ต่อรายได้ (DTI) อย่างเข้มงวด เช่น
ผ่อนรถ
บัตรเครดิต
สินเชื่อส่วนบุคคล
หากมีหนี้หลายก้อน โอกาสกู้ผ่านจะลดลง และยอดผ่อนบ้านอาจสูงกว่าที่ควร
คำแนะนำ
ควรเคลียร์หนี้ระยะสั้นหรือหนี้ดอกเบี้ยสูงก่อนยื่นกู้บ้าน
เครดิตบูโรแสดงพฤติกรรมทางการเงินย้อนหลัง เช่น
จ่ายตรงเวลา
เคยค้างชำระหรือไม่
จำนวนบัญชีหนี้ที่เปิดอยู่
แม้รายได้ดี แต่ถ้าเคยค้างชำระบ่อย ธนาคารอาจปฏิเสธสินเชื่อ
ควรเช็กเครดิตบูโรก่อนยื่นกู้ล่วงหน้าอย่างน้อย 3–6 เดือน
การขอ Pre-Approve คือการให้ธนาคารประเมินวงเงินกู้เบื้องต้น
ข้อดีคือ
รู้วงเงินที่กู้ได้จริง
ลดความเสี่ยงเลือกบ้านเกินงบ
ต่อรองกับโครงการได้ง่ายขึ้น
เหมาะมากสำหรับคนซื้อบ้านหลังแรก
ผ่อนนาน → ค่างวดต่ำ แต่ดอกเบี้ยรวมสูง
ผ่อนสั้น → ค่างวดสูง แต่จบเร็ว
แนวคิดที่ดีคือ
เลือกผ่อนนาน แต่โปะเพิ่มเมื่อมีเงิน จะช่วยลดดอกเบี้ยได้มาก
การมีบ้านหมายถึง
ค่าใช้จ่ายประจำเพิ่มขึ้น
ค่าเดินทาง
ค่าดูแลซ่อมแซม
ควรถามตัวเองว่า
ที่ทำงานมั่นคงหรือไม่
มีแผนย้ายงาน ย้ายเมืองหรือเปล่า
บ้านตอบโจทย์ชีวิตอีก 5–10 ปีข้างหน้าหรือไม่
บ้านหลังแรกเหมาะกับการซื้อเพื่ออยู่อาศัยมากกว่าการลงทุน
เพราะ
ภาระผ่อนระยะยาว
ความเสี่ยงด้านตลาด
ค่าใช้จ่ายดูแล
หากยังไม่พร้อมอยู่ยาว อาจเริ่มจากการเช่าก่อน
นอกจากราคาบ้าน ยังมีค่าใช้จ่ายอื่น เช่น
ค่าธรรมเนียมโอน
ค่าจดจำนอง
ค่าประกันบ้าน/ประกันสินเชื่อ
ค่าส่วนกลาง
ค่าเฟอร์นิเจอร์และตกแต่ง
ควรเผื่องบส่วนนี้ไว้เสมอ
รายได้มั่นคง
มีเงินเก็บและเงินสำรอง
ภาระหนี้ไม่สูง
เครดิตบูโรดี
ผ่อนได้โดยไม่อึดอัด
บ้านตอบโจทย์ชีวิตระยะยาว
หากคุณมีครบหลายข้อ แสดงว่าคุณใกล้พร้อมมากแล้ว
การซื้อบ้านหลังแรกไม่ควรตัดสินใจจากอารมณ์หรือโปรโมชั่นเพียงอย่างเดียว
แต่ควรเริ่มจากการ ประเมินความพร้อมของตัวเองอย่างรอบคอบ
เมื่อคุณพร้อมทั้งด้านการเงิน สินเชื่อ และชีวิต
บ้านหลังแรกจะไม่ใช่ภาระ แต่จะกลายเป็น “ฐานชีวิต” ที่มั่นคงในระยะยาว
การซื้อบ้านหลังแรกมักเริ่มจากคำถามเดียวกันคือ “เรากู้ได้เท่าไหร่?” และ “เงื่อนไขของเราดีกว่าหรือแย่กว่าคนอื่นไหม?” โดยเฉพาะเมื่อเปรียบเทียบระหว่าง “ข้าราชการ/พนักงานรัฐ” กับ “บุคคลทั่วไป” ที่ทำงานเอกชนหรือประกอบอาชีพอิสระ บทความนี้สรุปความต่างแบบเป็นระบบ เพื่อช่วยให้คุณวางแผนกู้บ้านได้แม่นขึ้น ตั้งแต่เอกสาร รายได้ ดอกเบี้ย ไปจนถึงโอกาสอนุมัติ
คำว่า “สิทธิ์กู้” ในทางปฏิบัติมักหมายถึง 3 เรื่องหลัก
ความน่าเชื่อถือของรายได้และความมั่นคงของงาน
เงื่อนไขดอกเบี้ย/สวัสดิการที่เข้าถึงได้
กระบวนการพิจารณาสินเชื่อและโอกาสอนุมัติ
ข้าราชการจำนวนมากได้เปรียบในข้อ 1 และข้อ 2 เพราะมีรายได้ประจำค่อนข้างนิ่ง มีเอกสารยืนยันที่ชัด และอาจมีสวัสดิการเฉพาะหน่วยงานหรือธนาคารที่ทำโครงการร่วมกัน ขณะที่บุคคลทั่วไปก็ไม่ได้เสียเปรียบเสมอไป—ถ้ามีรายได้สูง สม่ำเสมอ และเครดิตดี ก็อาจกู้ได้วงเงินสูงและอนุมัติเร็วเช่นกัน
รายได้เป็นเงินเดือนประจำ โอนเข้าบัญชีสม่ำเสมอ
โครงสร้างอาชีพมั่นคง ความเสี่ยงตกงานต่ำ (ในมุมธนาคาร)
มักมีหนังสือรับรองเงินเดือน/ตำแหน่ง/อายุงานจากหน่วยงานรัฐที่ชัดเจน
ผลที่ตามมา: ธนาคาร “อ่านข้อมูล” ได้ง่าย ประเมินความเสี่ยงต่ำ ทำให้ขั้นตอนตรวจสอบรายได้รวดเร็วขึ้น และบางกรณีอาจได้ข้อเสนอที่เป็นมิตรขึ้น (ขึ้นกับนโยบายธนาคารและโปรแกรมช่วงนั้น)
รายได้อาจสูงกว่า แต่ไม่สม่ำเสมอ
ธนาคารจะพิจารณาจาก “ความต่อเนื่องของรายได้” เป็นหลัก
ต้องใช้เอกสารและหลักฐานรายได้มากกว่าเพื่อยืนยันความสามารถชำระหนี้
ผลที่ตามมา: ไม่ได้แปลว่ากู้ยากเสมอไป แต่ต้อง “เตรียมเอกสารให้แน่น” และจัดการบัญชีรายรับรายจ่ายให้ดูเป็นระบบ
วงเงินกู้ไม่ได้วัดจากอาชีพโดยตรง แต่ธนาคารจะมองจาก
รายได้สุทธิ (หลังหักภาระหนี้)
ความสามารถผ่อนต่อเดือน
ประวัติเครดิต
มูลค่าหลักประกัน (บ้าน/คอนโด) และ LTV ที่ธนาคารกำหนด
“รายได้ที่ธนาคารนับ” มักชัด และนำไปคำนวณได้เต็มเม็ดเต็มหน่วย
ถ้ามีรายได้เสริมและเดินบัญชีดี ก็ช่วยให้วงเงินขยับได้อีก
คนเอกชนบางสายรายได้สูงมาก ทำให้วงเงินกู้สูงกว่า
เจ้าของกิจการที่มีงบการเงิน/ภาษี/เดินบัญชีสวย และเครดิตดี อาจกู้ได้วงเงินสูงเช่นกัน
สรุป: ข้าราชการ “มั่นคงกว่า” แต่บุคคลทั่วไป “มีโอกาสกู้สูงกว่า” หากรายได้สูงและแสดงหลักฐานได้ชัด
สิ่งที่ทำให้หลายคนรู้สึกว่าข้าราชการได้เปรียบ คือ
บางธนาคารมี “แพ็กเกจ/โปรแกรมเฉพาะกลุ่มข้าราชการ”
บางหน่วยงานมีความร่วมมือกับสถาบันการเงิน
สวัสดิการบางประเภทช่วยเรื่องค่าธรรมเนียม หรือเงื่อนไขการพิจารณา
แต่ในยุคปัจจุบัน ธนาคารแข่งขันกันสูง โปรโมชันบุคคลทั่วไปก็แรงไม่แพ้กัน โดยเฉพาะผู้มีเครดิตดี รายได้สูง และมีความสามารถชำระหนี้ชัดเจน
คำแนะนำที่ใช้ได้กับทุกอาชีพ
อย่าดูแค่ “ดอกเบี้ยปีแรก” ให้ดู “ดอกเบี้ยเฉลี่ย 3 ปี” และเงื่อนไขหลังหมดโปร
เช็กค่าธรรมเนียม (ประเมินหลักทรัพย์ จดจำนอง ทำสัญญา ประกัน ฯลฯ)
ถามเงื่อนไข “รีไฟแนนซ์” และ “โปะปิด” ก่อนเซ็น
ข้าราชการ
สำเนาบัตรประชาชน/ทะเบียนบ้าน
สลิปเงินเดือนล่าสุด
หนังสือรับรองเงินเดือน/ตำแหน่ง/อายุงาน
รายการเดินบัญชี (Statement) ย้อนหลังตามที่ธนาคารกำหนด
บุคคลทั่วไป (พนักงานเอกชน)
เอกสารส่วนตัว
สลิปเงินเดือน + หนังสือรับรองเงินเดือน
Statement ย้อนหลัง
ฟรีแลนซ์/เจ้าของกิจการ
Statement ย้อนหลังแบบละเอียด
เอกสารเสียภาษี (เช่น ภ.ง.ด.90/91 หรือเอกสารที่ธนาคารร้องขอ)
หนังสือรับรองการจดทะเบียน/เอกสารกิจการ (กรณีเจ้าของกิจการ)
หลักฐานรายได้ เช่น ใบเสร็จ/สัญญาจ้าง/ใบวางบิล (ขึ้นกับอาชีพ)
สรุป: ข้าราชการมัก “เอกสารน้อยและตรงไปตรงมา” ขณะที่บุคคลทั่วไปโดยเฉพาะอาชีพอิสระ ต้องทำให้รายได้ “พิสูจน์ได้” และ “สม่ำเสมอ”
โดยภาพรวม ข้าราชการมักมี “ความเสี่ยงต่ำ” ในสายตาธนาคาร จึงดูเหมือนผ่านง่าย แต่ความจริงการอนุมัติขึ้นกับ “คะแนนเครดิต + ภาระหนี้ + ความสามารถผ่อน” เป็นหลัก
มีหนี้บัตร/สินเชื่อหลายก้อนจนภาระต่อรายได้สูง
เคยค้างชำระหรือเครดิตมีประวัติเสีย
ขอวงเงินสูงเกินกำลังผ่อนจริง
เครดิตดี ไม่ค้างชำระ
รายได้เข้าออกบัญชีสม่ำเสมอและพิสูจน์ได้
หนี้เดิมต่ำ และมีเงินเก็บ/เงินดาวน์ช่วยลดภาระ
ลดหนี้บัตรเครดิต หนี้ผ่อนสินค้า หรือสินเชื่อที่กินวงเงินรายเดือน
หลีกเลี่ยงการเปิดบัตร/กู้ใหม่ก่อนยื่นกู้ 3–6 เดือน
เงินเดือน/รายรับควรเข้าบัญชีเดิมเป็นประจำ
รายได้เสริมควรมีหลักฐาน และเข้าเป็นรอบๆ ไม่กระจัดกระจายจนอ่านไม่ออก
ค่าโอน/จดจำนอง/ประเมิน/ประกัน (ขึ้นกับเงื่อนไข)
เงินสำรองฉุกเฉินหลังซื้อบ้านอย่างน้อย 3–6 เดือนของค่าใช้จ่าย
อย่าคิดแค่ “กู้ได้” ให้คิดว่า “ผ่อนไหวทุกเดือนแบบไม่ตึงเกินไป”
เผื่อค่าซ่อม ค่าส่วนกลาง ค่าตกแต่ง เฟอร์นิเจอร์
ข้าราชการเด่นเรื่อง “ความมั่นคงของรายได้” เอกสารชัด เจรจาโปรแกรมเฉพาะกลุ่มได้บ้าง
บุคคลทั่วไปเด่นเรื่อง “เพดานรายได้” ถ้ารายได้สูง เครดิตดี และพิสูจน์รายได้ได้ ก็มีโอกาสกู้สูงและได้เงื่อนไขดีเช่นกัน
สุดท้าย ธนาคารให้ความสำคัญกับ “เครดิต + ภาระหนี้ + ความสามารถผ่อน” มากกว่าอาชีพเพียงอย่างเดียว
อัตราดอกเบี้ยเฉลี่ย 3 ปีเป็นเท่าไร หลังหมดโปรคิดอย่างไร?
มีค่าธรรมเนียมอะไรบ้าง และลดหย่อนได้หรือไม่?
ต้องทำประกันอะไรบังคับไหม (และคุ้มไหม)?
โปะปิดก่อนกำหนดมีค่าปรับหรือไม่?
ถ้ารายได้เสริม ธนาคารนับอย่างไร ต้องมีหลักฐานแบบไหน?
ฝนตกหนักต่อเนื่องทำให้หลายส่วนของบ้านเผชิญความชื้นสะสมโดยที่เราอาจไม่ทันรู้ตัว หากละเลยแม้เพียงเล็กน้อย ปัญหาเล็กๆ อย่างรอยน้ำซึมหรือประตูไม้บวม อาจขยายเป็นความเสียหายใหญ่ เช่น ผนังพัง พื้นบวม หรือระบบไฟฟ้าลัดวงจร การตรวจเช็กบ้านทันทีหลังฝนหยุดจึงเป็นวิธีที่ช่วยป้องกันความเสียหายลุกลามได้ดีที่สุด
กระเบื้องแตก ร้าว เคลื่อนตัว หรือสไลด์จากแรงลม
จุดรั่วที่รอยต่อหลังคา–ผนังบ้าน
คราบน้ำบนฝ้าเพดานเป็นวงกลม บ่งบอกการซึม
สังกะสีหรือเมทัลชีทเผยช่องว่างตามตะปูหรือสกรู
มองหาน้ำหยดจากชายคาและฝ้าเพดาน
ส่องไฟฉายบริเวณใต้หลังคาเพื่อสังเกตเงาเปียก
ตรวจโครงไม้ว่าเริ่มชื้นหรือมีเชื้อราหรือไม่
อุดซิลิโคนกันน้ำในบริเวณรอยต่อ
เปลี่ยนกระเบื้องแตกทันที
เสริมแผ่นปิดรอยต่อ (Flashing) ในจุดที่น้ำไหลย้อน
ใบไม้ ขยะ กิ่งไม้ อุดตันรางน้ำ
รางน้ำรั่วตามรอยต่อ
ระดับรางน้ำเอียงผิดมุม ทำให้ระบายช้า
น้ำขังรอบบ้านนานผิดปกติหลังฝนหยุด
ใช้สายยางเทน้ำเพื่อตรวจดูการไหลของรางน้ำ
เปิดตะแกรงท่อระบายน้ำด้านล่างเช็กกลิ่นและสิ่งอุดตัน
เดินตรวจรอบบ้าน มองหาจุดที่ดินยุบตามแนวฐานบ้าน
เก็บเศษขยะในรางน้ำ
อุดซิลิโคนบริเวณรอยต่อที่รั่ว
หากพื้นลาดเข้าบ้าน ควรปรับระดับใหม่เพื่อกันน้ำไหลย้อน
คราบชื้นเป็นปื้นหรือเป็นทางน้ำ
สีพอง ลอก แตก หรือหลุดเป็นแผ่น
ผนังเย็นผิดปกติ แม้ไม่มีเครื่องปรับอากาศ
กลิ่นอับในห้องที่ปิดสนิท
ใช้ไฟฉายส่องแบบเฉียงเพื่อเห็นความบวมของสี
สัมผัสผนังเช็กความชื้น
ใช้เครื่องวัดความชื้นช่วยยืนยันค่าที่ผิดปกติ
เปิดประตู–หน้าต่างให้อากาศถ่ายเท
ใช้พัดลมหรือเครื่องลดความชื้น
อุดรอยร้าวด้วยวัสดุกันซึมก่อนทาสีใหม่ด้วยสีกันชื้น
ไม้บวมจนปิด–เปิดยาก
น้ำซึมเข้าตามขอบยางหรือวงกบ
ราขึ้นบริเวณผิวไม้หรือจุดล่างของประตู
วงกบไม้มีรอยผุ ล่อน หรือบิด
เปิด–ปิดทุกบานเพื่อดูว่าฝืดหรือแน่นเกินไป
ตรวจยางซีลรอบกรอบหน้าต่างว่าขาดหรือเสื่อม
ส่องตรวจบริเวณรอยต่อด้านล่างว่ามีคราบน้ำสะสมหรือไม่
เช็ดให้แห้งทันทีหลังฝนหยุด
ใช้กระดาษทรายขัดจุดที่บวมเล็กน้อย
ทาน้ำยาป้องกันเชื้อราและเคลือบไม้ใหม่
เปลี่ยนซีลยางรอบกรอบประตู–หน้าต่าง
พื้นแอ่นเป็นคลื่น
พื้นบวม ยกตัว หรือเกิดรอยแยก
คราบน้ำซึมตามแนวผนัง
กลิ่นอับมาจากพื้นใต้แผ่นไม้
เดินตรวจทีละส่วน โดยเฉพาะมุมบ้าน
สังเกตเสียงพื้นเมื่อเดิน หากเสียงเปลี่ยนแสดงว่ามีความชื้นใต้พื้น
ใช้แผ่นกระดาษขาววางใต้เฟอร์นิเจอร์เพื่อตรวจคราบน้ำที่อาจรั่ว
รีบซับน้ำให้หมด
เปิดพัดลมเป่าต่อเนื่องหลายชั่วโมง
หากพื้นบวมมาก ต้องรื้อและเปลี่ยนแผ่นใหม่
ปลั๊ก สวิตช์ ไฟฟ้าใกล้ผนังชื้นหรือฝ้าเพดานมีคราบ
เสียงซ่า กลิ่นไหม้ หรือเบรกเกอร์ทริปบ่อยผิดปกติ
อุปกรณ์ไฟฟ้าทำงานไม่เสถียร
อย่าแตะปลั๊กหรือสวิตช์ที่มีรอยน้ำ
ปิดเบรกเกอร์ก่อนตรวจทุกครั้ง
ให้ช่างไฟตรวจสอบหากคาดว่าน้ำเข้าระบบ
ปิดเบรกเกอร์ทุกครั้งที่พบความชื้น
ใช้กล่องกันน้ำตามจุดปลั๊กภายนอกบ้าน
เปลี่ยนปลั๊กและสวิตช์ที่มีคราบน้ำซึมทันที
ราเป็นจุดดำ จุดขาว หรือเป็นคราบแฉะบนไม้
กลิ่นอับแรงผิดปกติ
ลิ้นชักเปิดยากจากการบวม
เปิดลิ้นชักทุกชั้นตรวจด้านใน
ยกเฟอร์นิเจอร์ออกจากผนังเพื่อตรวจด้านหลัง
ใช้ผ้าเช็ดพื้นผิว หากมีคราบด่างติดออกมาแสดงว่ามีเชื้อรา
ใช้น้ำส้มสายชูหรือน้ำยาฆ่าเชื้อราเช็ด
ตากแดดอ่อนให้แห้ง
ทาน้ำยาเคลือบไม้เพื่อป้องกันความชื้นในอนาคต
มีน้ำขังหรือคราบน้ำบนผนังบริเวณพื้น
กลิ่นโคลนหรือกลิ่นอับรุนแรง
ปูนแตกร้าวหรือหลุดล่อน
ใช้ไฟฉายส่องร่องพื้นทุกจุด
ตรวจแนวรอยต่อผนัง–พื้น
เปิดตู้เก็บของและตรวจหลังเฟอร์นิเจอร์
ดูดน้ำออกและซับให้แห้ง
เปิดพัดลมเป่าและลดความชื้น
ติดตั้งปั๊มน้ำทิ้งหากน้ำขึ้นบ่อย
การตรวจเช็กบ้านอย่างละเอียดหลังฝนตกหนักเป็นมาตรการที่ช่วยลดความเสี่ยงของความเสียหายลุกลามได้อย่างมีประสิทธิภาพ เพราะความชื้นสามารถซึมเข้าส่วนต่าง ๆ ของบ้านได้รวดเร็วมาก โดยเฉพาะหลังคา ผนัง ประตู–หน้าต่าง พื้น และระบบไฟฟ้า หากละเลยเพียงไม่กี่วัน อาจเกิดปัญหาตามมา เช่น เชื้อรา ไม้บวม ผนังพัง น้ำรั่วเข้าระบบไฟ หรือพื้นลามิเนตเสียหายต้องรื้อทั้งห้อง
บ้านทุกหลังควรตรวจจุดสำคัญดังนี้
หลังคาและฝ้าเพดานเพื่อตรวจน้ำรั่ว
รางน้ำและท่อระบายน้ำเพื่อป้องกันน้ำย้อน
ผนังทั้งด้านใน–ด้านนอกเพื่อตรวจคราบชื้นและรอยแตกร้าว
หน้าต่าง ประตูไม้ และวงกบที่เสี่ยงบวมและเชื้อรา
พื้นไม้–พื้นลามิเนตที่เสียหายง่ายเมื่อโดนน้ำ
ระบบไฟฟ้าที่เป็นอันตรายสูงหากมีน้ำซึม
เฟอร์นิเจอร์ไม้ที่เป็นแหล่งสะสมราตัวสำคัญในหน้าฝน
เมื่อพบความผิดปกติ ควรรีบแก้ไขทันที เช่น การเช็ดให้แห้ง อุดรอยต่อ เปิดอากาศให้ถ่ายเท หรือเรียกช่างผู้เชี่ยวชาญตรวจเพิ่มเติม การดูแลทันทีหลังฝนตกจะช่วยยืดอายุบ้าน ลดค่าใช้จ่ายซ่อมในระยะยาว และทำให้บ้านปลอดภัยพร้อมใช้งานตลอดช่วงฤดูฝนและฤดูน้ำหลาก
ฝนตกหนักต่อเนื่องหลายวันสามารถทำให้บ้านเปลี่ยนสภาพได้โดยไม่ทันรู้ตัว ทั้งน้ำฝน ลมแรง ความชื้น และเศษวัสดุต่างๆ ที่ถูกพัดเข้ามา ล้วนสร้างผลกระทบทั้งที่มองเห็นและมองไม่เห็น หากปล่อยปัญหาเล็กๆ ทิ้งไว้นาน อาจลุกลามจนเป็นงานซ่อมใหญ่ เช่น ผนังแตกร้าว เชื้อราขยายตัว พื้นบ้านบวม ระบบไฟฟ้ามีปัญหา หรือโครงสร้างบางส่วนเสื่อมเร็วกว่าปกติ
การตรวจเช็กทันทีหลังฝนหยุดคือวิธีที่ดีที่สุดในการป้องกันความเสียหายระยะยาว และช่วยให้บ้านกลับมาปลอดภัยเหมือนเดิม
หลังคาเป็นด่านแรกที่รับแรงปะทะจากฝนและลมพายุ จึงเป็นจุดที่ควรเริ่มตรวจเป็นอันดับแรก เพราะหากมีจุดรั่วเพียงเล็กน้อย อาจทำให้น้ำซึมสะสมอยู่ภายในโดยไม่รู้ตัว
กระเบื้องแตก ร้าว หรือยกตัวขึ้น
แผ่นหลังคาเบี้ยวหรือหลุดจากโครงหลังลมแรง
คราบน้ำซึมหรือวงน้ำบนเพดาน
ฉนวนกันความร้อนจับตัวเป็นก้อนเพราะความชื้น
โครงหลังคาเหล็กมีสนิม โดยเฉพาะบริเวณรอยเชื่อม
โครงไม้บวม ผุ หรือพบปลวกหลังบ้านอับชื้น
ได้ยินเสียงหยดน้ำอยู่ในเพดาน
ฝ้าบวมเป็นวงจนโป่งนูน
กลิ่นอับในห้องชั้นบนแม้เปิดระบายอากาศ
จุดไฟส่องเพดานมีความชื้นผิดปกติ
อุดรอยรั่วด้วยซิลิโคนหรือเทปอลูมิเนียม
เปลี่ยนแผ่นกระเบื้องหรือแผ่นหลังคาที่เสียหาย
หากฝ้าบวมให้ถอดออก ระบายความชื้นให้แห้ง
หากดูทรงหลังคาโก่งตัว ควรเรียกช่างตรวจโครงสร้างทันที
ระบบระบายน้ำที่อุดตันแม้เพียงเล็กน้อยสามารถทำให้น้ำไหลย้อนเข้าบ้านได้ ซึ่งมักนำไปสู่ผนังชื้น เชื้อรา และดินรอบบ้านทรุดตัว
เศษใบไม้ ดิน และขยะสะสมในรางน้ำ
น้ำล้นออกจากด้านข้างรางแทนการไหลลงท่อ
ท่อระบายน้ำไหลช้าหรือเสียง “กลั๊วะๆ”
ท่อพื้นห้องน้ำหรือซิงก์มีกลิ่นย้อนขึ้นมา
ผนังพอง สีหลุดลอก
น้ำย้อนเข้าบ้านโดยไม่รู้ตัว
ดินรอบบ้านอ่อนตัวจนเกิดการทรุด
เป็นจุดเพาะยุงช่วงฤดูฝน
นำเศษใบไม้ออกจากรางน้ำ
ล้างท่อด้วยแรงดันน้ำ หรือใช้โซดาไฟสำหรับคราบมัน
ตรวจตะแกรงดักขยะว่าชำรุดหรือไม่
หากเป็นบ้านจัดสรร ควรตรวจทางระบายน้ำส่วนกลางด้วย
ผนังบ้านอาจเกิดรอยซึมแม้จะมองเห็นเพียงคราบจางๆ และเป็นจุดเริ่มต้นของเชื้อราที่เติบโตเร็วใน 24–48 ชั่วโมงหลังฝนตกหนัก
สีพองตัวเป็นฟองอากาศ
ผนังแตะแล้วเย็นผิดปกติ
รอยแตกร้าวยาวจากบนลงล่าง
คราบดำ เชื้อรา หรือกลิ่นอับ
รอยซึมแนวขอบประตู–หน้าต่าง
เชื้อราอาจกระทบต่อระบบทางเดินหายใจ
โครงสร้างผนังเสื่อมคุณภาพ
ค่าซ่อมสูงขึ้นหากปล่อยไว้นาน
เปิดประตู–หน้าต่างเพื่อระบายความชื้น
ใช้พัดลมหรือเครื่องลดความชื้น
ใช้น้ำยาฆ่าเชื้อราเฉพาะจุด
หากร้าวลึกควรให้ช่างอุดซ่อมและทาสีกันซึมใหม่
พื้นชั้นล่างและพื้นไม้เป็นส่วนที่ได้รับผลกระทบจากน้ำได้ง่ายที่สุด หากมีความชื้นอยู่ใต้พื้นอาจทำให้อุปกรณ์ยกตัวหรือเสื่อมเร็วกว่าปกติ
พื้นไม้ยกตัวหรือบวม
ลามิเนตโก่งหรือบิดเบี้ยว
กระเบื้องที่มีเสียง “ก๊อกแก๊ก” เวลาย่ำ
พื้นเย็นชื้นผิดปกติ
เฟอร์นิเจอร์ไม้ติดพื้นมีเชื้อราเกาะ
เช็ดน้ำให้แห้งทันทีและเปิดพัดลมเป่า 24–48 ชั่วโมง
หากพื้นบวมมากต้องถอดบางแผ่นเพื่อระบายอากาศ
ยกเฟอร์นิเจอร์ขึ้นจากพื้น
ใช้น้ำยาฆ่าเชื้อราทำความสะอาดบริเวณที่ขึ้นรา
ความชื้นสามารถเล็ดลอดเข้าระบบไฟฟ้า ทำให้เกิดไฟลัดวงจรหรือไฟรั่ว ซึ่งเป็นอันตรายที่สุดในบ้าน
ปลั๊ก สวิตช์ หรือเบรกเกอร์ที่ชื้นหรือมีรอยน้ำ
กลิ่นไหม้หรือเสียงซ่าเบาๆ
เบรกเกอร์ทริกบ่อยผิดปกติ
สายไฟรอบบ้านหย่อนหรือเปียกน้ำ
ห้ามสัมผัสปลั๊กหรือสวิตช์ที่เปียก
หากระดับน้ำท่วมเข้าบ้าน ให้ปิดเบรกเกอร์ทั้งหมด
เรียกช่างไฟตรวจระบบก่อนใช้งานเครื่องใช้ไฟฟ้าอีกครั้ง
ฝนตกหนักอาจทำให้แรงดันน้ำผิดปกติจนเกิดการรั่วหรือไหลย้อน
ท่อน้ำห้องน้ำ–ซิงก์–เครื่องซักผ้า
จุดที่มีน้ำซึมจากแนวท่อ
กลิ่นน้ำทิ้งย้อน
น้ำขังบริเวณพื้นห้องน้ำแม้ท่อปกติ
ตรวจและขันข้อต่อท่อให้แน่น
ล้างท่อและถังดักไขมัน
หากน้ำย้อนบ่อย ควรตรวจความลาดเอียงของระบบท่อ
ภายนอกบ้านได้รับผลโดยตรงจากน้ำและลม จึงสำคัญไม่แพ้พื้นที่ในบ้าน
ดินทรุดหรือแอ่งน้ำขังขนาดใหญ่
รั้วเอียงหรือขยับจากตำแหน่งเดิม
ทางเดินลื่นเพราะตะไคร่น้ำ
ต้นไม้ใหญ่เอน หรือล้มจากแรงลมพายุ
เติมดินในจุดทรุดและทำทางน้ำไหล
ล้างตะไคร่น้ำเพื่อลดการลื่นล้ม
ตัดแต่งกิ่งไม้ใหญ่ที่เสี่ยงต่อการล้มทับบ้าน
จุดเหล่านี้มักมีความชื้นสูงและกลายเป็นแหล่งสะสมเชื้อราได้ง่าย
เปิดพื้นที่ให้ลมถ่ายเท
ใช้เครื่องลดความชื้นหรือถุงดูดความชื้น
ทำความสะอาดด้วยน้ำยาฆ่าเชื้อรา
เช็กของเก็บสะสม เช่น ผ้า หนัง กระดาษ
ฝนตกหนักทำให้สัตว์ต่างๆ หนีน้ำเข้ามาในบ้านเพื่อหาที่แห้งและปลอดภัย
ใต้โต๊ะ ใต้ตู้ มุมห้อง
ช่องว่างใต้ประตู
บริเวณท่อพื้นหรือท่อน้ำทิ้ง
ภาชนะต้นไม้ที่มีน้ำขัง
อุดช่องโหว่และปิดทางเข้าทุกจุด
เทน้ำขังออกให้หมดเพื่อตัดวงจรยุง
วางเจลไล่แมลงตามมุมอับ
หากพบงูหรือสัตว์อันตราย ให้รีบแจ้งกู้ภัยทันที
การตรวจสภาพบ้านหลังฝนตกหนักจะช่วยป้องกันความเสียหายที่ลุกลามอย่างรวดเร็ว ลดค่าใช้จ่ายในการซ่อม และทำให้บ้านแข็งแรงปลอดภัยมากขึ้น ไม่ว่าจะเป็นหลังคา ผนัง พื้น ระบบไฟฟ้า หรือสภาพแวดล้อมรอบบ้าน ทุกจุดล้วนสำคัญ การซ่อมทันทีเมื่อพบปัญหาเล็กๆ คือวิธีที่ช่วยยืดอายุบ้านได้ดีที่สุดและทำให้พร้อมรับมือกับฤดูฝนครั้งถัดไปอย่างมั่นใจ
สำหรับคนที่กำลังมองหาบ้านหลังแรก หรือต้องการขยับขยายพื้นที่อยู่อาศัย คำถามสำคัญที่มักผุดขึ้นมาเสมอคือ “ควรเลือกบ้านแบบไหนดีระหว่างบ้านเดี่ยว ทาวน์โฮม หรือโฮมออฟฟิศ?”
แต่ละแบบมีเอกลักษณ์ ข้อดี ข้อจำกัด และกลุ่มผู้ใช้งานที่ต่างกันอย่างชัดเจน การเข้าใจลักษณะการใช้งานจริง ฟังก์ชัน พื้นที่ รวมถึงไลฟ์สไตล์ จะช่วยให้คุณเลือกบ้านได้ตรงความต้องการที่สุด
เหมาะสำหรับผู้ที่ต้องการพื้นที่กว้าง ความเป็นส่วนตัวสูง และการใช้ชีวิตที่เงียบสงบ
มีพื้นที่รอบบ้านและรั้วส่วนตัว
พื้นที่ใช้สอยมากกว่า ทั้งแบบ 1–2 ชั้น
ที่จอดรถรองรับ 2–3 คัน
ไม่แชร์ผนังร่วมกับเพื่อนบ้าน
ปรับแต่ง ต่อเติมได้สะดวก (ตามเงื่อนไขโครงการ)
ความเป็นส่วนตัวสูงสุด
รองรับครอบครัวขนาดกลาง–ใหญ่ได้สบาย
สัตว์เลี้ยงมีพื้นที่วิ่งเล่น
เหมาะกับการปรับปรุงหรือทำฟังก์ชันพิเศษ เช่น ห้องทำงาน ห้องฟิตเนส สวน
ราคาขายต่อดี เพราะมีที่ดินมากเป็นทุนเดิม
ราคาสูงที่สุดเมื่อเทียบกับประเภทอื่น
ค่าดูแลบ้านและสวนค่อนข้างมาก
มักตั้งอยู่โซนชานเมืองเพราะต้องใช้พื้นที่เยอะ
ใช้เวลาดูแลบ้านมากกว่า
ครอบครัวที่มีเด็กและผู้สูงอายุ
คนที่ต้องการความเป็นส่วนตัว
ผู้ที่มองเรื่องการเพิ่มมูลค่าที่ดินในอนาคต
เป็นตัวเลือกยอดนิยมของคนรุ่นใหม่เพราะราคาเข้าถึงง่าย ฟังก์ชันครบ และตั้งอยู่ในทำเลเมืองมากกว่า
แบบ 2–3 ชั้น เพิ่มพื้นที่ใช้สอยในแนวตั้ง
ผนังติดกันกับบ้านข้างเคียง
พื้นที่หน้าบ้านและรอบบ้านจำกัด
ราคาย่อมเยาเมื่อเทียบกับบ้านเดี่ยว
ราคาเข้าถึงง่ายที่สุด
ทำเลตัวเมือง มีโอกาสใกล้สถานที่ทำงาน
ดูแลบ้านน้อย ใช้เวลาน้อย
ค่าส่วนกลางไม่สูง
เหมาะกับครอบครัวขนาดเล็ก
ความเป็นส่วนตัวน้อยกว่า
อาจมีเสียงรบกวนจากบ้านข้างเคียง
พื้นที่เลี้ยงสัตว์หรือต่อเติมมีจำกัด
ที่จอดรถค่อนข้างจำกัด
ครอบครัวเริ่มต้น
คู่รักที่เริ่มใช้ชีวิตร่วมกัน
คนที่ต้องการบ้านในเมืองในงบคุ้มค่า
ผู้ที่ต้องการพื้นที่มากกว่าคอนโด แต่ยังมีงบจำกัด
ตอบโจทย์วิถีชีวิตยุคใหม่ที่ต้องการทั้ง “บ้าน” และ “ที่ทำงาน” ในหลังเดียวกัน เหมาะสำหรับธุรกิจขนาดเล็กถึงกลาง
อาคารสูง 3–4 ชั้น
ชั้นล่างออกแบบเป็นพื้นที่ทำงาน ร้านค้า โชว์รูม
ชั้นบนเป็นพื้นที่อยู่อาศัย
รองรับที่จอดรถสำหรับลูกค้า
ทำเลติดถนนใหญ่หรือย่านการค้า
บ้านและออฟฟิศรวมกันในที่เดียว ประหยัดค่าเช่าสำนักงาน
เหมาะสำหรับธุรกิจ SME, คลินิก, ร้านค้า, สตูดิโอ
พื้นที่ใช้สอยกว้างและยืดหยุ่น
ทำเลค้าขายดี ช่วยเพิ่มโอกาสทางธุรกิจ
ต้นทุนโดยรวมคุ้มกว่าการเช่าพื้นที่ทำงานแยก
ความเป็นส่วนตัวน้อยกว่าบ้านเดี่ยว
บรรยากาศเหมือนอาคารพาณิชย์มากกว่าบ้าน
เสียงรบกวนมากหากอยู่ริมถนนใหญ่
มีจำนวนบันไดเยอะ ไม่เหมาะสำหรับผู้สูงอายุ
ผู้ประกอบการและเจ้าของกิจการ
ครอบครัวที่ทำธุรกิจเล็ก ๆ เช่น คาเฟ่ ร้านคลินิก ร้านเสริมสวย
ฟรีแลนซ์หรือทีมงานทำงานแบบโฮมออฟฟิศ
| ประเภทบ้าน | จุดเด่น | เหมาะกับใคร |
|---|---|---|
| บ้านเดี่ยว | พื้นที่เยอะ เป็นส่วนตัว | ครอบครัวใหญ่ ผู้มองหาที่ดินเพิ่มในอนาคต |
| ทาวน์โฮม | ราคาดี อยู่เมืองสะดวก | ครอบครัวเล็ก ผู้เริ่มต้นสร้างตัว |
| โฮมออฟฟิศ | บ้าน + ธุรกิจในหลังเดียว | ผู้ประกอบการ SME ฟรีแลนซ์ |
การเลือกบ้านที่เหมาะที่สุดขึ้นอยู่กับ 4 ปัจจัยหลัก ได้แก่ งบประมาณ ขนาดครอบครัว ไลฟ์สไตล์ และแผนในอนาคต หากคุณรู้ว่าตัวเองให้ความสำคัญกับเรื่องใดมากที่สุด ไม่ว่าจะเป็นพื้นที่ ความสะดวก ความเป็นส่วนตัว หรือการทำธุรกิจ ก็จะสามารถเลือกประเภทบ้านที่ตอบโจทย์ที่สุดได้
การกู้บ้านครั้งแรกอาจเป็นเรื่องที่หลายคนกังวล เพราะมีทั้งขั้นตอน เอกสาร และเงื่อนไขที่ต้องทำความเข้าใจ แต่หากรู้ลำดับของกระบวนการและเตรียมตัวให้ถูกต้อง ก็จะช่วยให้การขอสินเชื่อบ้านเป็นไปอย่างราบรื่นและเพิ่มโอกาสในการอนุมัติได้มากขึ้น บทความนี้รวบรวมทุกสิ่งที่ผู้กู้บ้านมือใหม่ควรรู้ ตั้งแต่การเตรียมตัวเบื้องต้น ไปจนถึงวันโอนกรรมสิทธิ์ และการเริ่มต้นผ่อนบ้านอย่างมั่นใจ
ก่อนเริ่มมองหาบ้านหรือคอนโด สิ่งแรกที่ต้องทำคือประเมินกำลังผ่อนของตัวเอง เพื่อรู้ว่าบ้านราคาเท่าไหร่ที่เหมาะสมกับรายได้
รายได้ต่อเดือน
ภาระหนี้สินที่มีอยู่ เช่น รถยนต์ บัตรเครดิต สินเชื่ออื่น
อายุงานและความมั่นคงของรายได้
ประวัติในเครดิตบูโร
อายุของผู้กู้ (ยิ่งอายุน้อย ระยะเวลาผ่อนสูงสุดจะยาวกว่า)
โดยทั่วไปยอดผ่อนที่เหมาะสมไม่ควรเกิน 40–50% ของรายได้ต่อเดือน
ตัวอย่าง
รายได้ 25,000 บาทต่อเดือน → ผ่อนได้ประมาณ 10,000–12,500 บาท/เดือน
เมื่อรู้ยอดผ่อนคร่าว ๆ จะทำให้ประเมินราคา “บ้านในงบที่เอื้อมไหว” ได้ง่ายขึ้น
เครดิตบูโรเป็นปัจจัยสำคัญที่มีผลโดยตรงต่อการอนุมัติสินเชื่อ
หากมีประวัติค้างชำระหรือผิดนัด ธนาคารมีโอกาสปฏิเสธสูง
ควรตรวจสอบประวัติและชำระหนี้คงค้างให้เรียบร้อย
สามารถเช็กได้จากธนาคาร, ไปรษณีย์ไทย, หรือระบบออนไลน์เครดิตบูโร
หลายคนเข้าใจผิดว่าต้องเตรียมแค่เงินดาวน์หรือค่าบ้านเท่านั้น แต่จริง ๆ ยังมีค่าใช้จ่ายอื่นที่ต้องจ่ายในวันโอนกรรมสิทธิ์
ค่าโอนกรรมสิทธิ์
ค่าจดจำนอง
ค่าภาษีธุรกิจเฉพาะ หรืออากรแสตมป์
ค่าประเมินราคาบ้าน
ค่าบริการธนาคาร
ค่าธรรมเนียมของกรมที่ดิน
ค่าประกันอัคคีภัย (ธนาคารกำหนดให้ซื้อ)
โดยทั่วไปควรเตรียมเงินไว้เพิ่มประมาณ 3–6% ของราคาบ้าน สำหรับค่าใช้จ่ายทั้งหมด
เมื่อรู้กำลังผ่อนและค่าใช้จ่ายที่ต้องเตรียมแล้ว ขั้นตอนต่อไปคือเลือกบ้านที่เหมาะกับไลฟ์สไตล์และงบประมาณ
ทำเลและการเดินทาง
ราคาบ้านและมูลค่าในอนาคต
โครงการมีนิติบุคคลหรือไม่
คุณภาพวัสดุ งานก่อสร้าง
ค่าส่วนกลางรายปี (ถ้ามี)
สภาพแวดล้อมของชุมชน
การเตรียมเอกสารให้ครบช่วยให้ธนาคารพิจารณาเร็วและมีโอกาสอนุมัติมากขึ้น
สำเนาบัตรประชาชน
สำเนาทะเบียนบ้าน
สลิปเงินเดือน 3–6 เดือน
หนังสือรับรองเงินเดือน
สเตทเมนท์ย้อนหลัง 6 เดือน
รายการเดินบัญชี 6–12 เดือน
ภ.พ.30 หรือเอกสารแสดงรายได้
หนังสือจดทะเบียนบริษัท (ถ้ามี)
สัญญาจะซื้อจะขาย
ใบจอง ใบเสร็จค่าทำสัญญา
โฉนด (สำหรับบ้านมือสอง)
หนังสือรับรองบริษัทผู้ขาย (หากซื้อจากโครงการ)
หลังจากส่งเอกสาร ธนาคารจะดำเนินการตามนี้
เพื่อประเมินความเสี่ยงและความสามารถในการผ่อนของผู้กู้
ธนาคารจะส่งเจ้าหน้าที่ไปประเมินมูลค่าจริง
หากราคาประเมินต่ำกว่าราคาขาย ผู้กู้อาจต้องจ่ายส่วนต่างเอง
หากอนุมัติ ธนาคารจะระบุ
วงเงินกู้
ดอกเบี้ยปีแรกและปีถัดไป
ระยะเวลาผ่อน
เงื่อนไขเพิ่มเติม
หลังได้รับอนุมัติ จะมีการนัดทำสัญญากู้ที่ธนาคาร
อัตราดอกเบี้ย
ค่างวดรายเดือน
เงื่อนไขดอกเบี้ยลอยตัว
ค่าปรับกรณีปิดยอดก่อนกำหนด
ระยะเวลาผ่อนทั้งหมด
อ่านสัญญาให้ละเอียดเพื่อป้องกันภาระที่อาจเกิดขึ้นภายหลัง
เมื่อถึงวันโอน จะมีทั้งผู้ขาย ผู้ซื้อ และเจ้าหน้าที่ธนาคารเข้าดำเนินการร่วมกัน
ชำระค่าโอนและค่าใช้จ่ายทั้งหมด
ลงนามในเอกสารโอนกรรมสิทธิ์
ธนาคารจดจำนองบ้านตามวงเงินกู้
ผู้ซื้อรับโฉนดบ้าน (ที่มีตราจดจำนองกับธนาคาร)
เสร็จเรียบร้อยก็ถือว่าเป็น “เจ้าของบ้านอย่างสมบูรณ์ตามกฎหมาย”
หลังย้ายเข้าบ้านหรือถือกรรมสิทธิ์แล้ว การบริหารหนี้ให้ดีคือสิ่งสำคัญ
ผ่อนตรงเวลาทุกงวดเพื่อรักษาเครดิต
หากมีเงินก้อน ควรโปะเพื่อลดเงินต้นและดอกเบี้ยรวม
พิจารณารีไฟแนนซ์หลังผ่อนประมาณ 3 ปี เพื่อลดดอกเบี้ย
มีเงินสำรองเผื่อฉุกเฉินอย่างน้อย 3–6 เดือนของค่างวด
กู้บ้านครั้งแรกอาจดูเป็นขั้นตอนที่ซับซ้อน แต่หากเข้าใจลำดับทั้งหมด ตั้งแต่ประเมินกำลังผ่อน ตรวจเครดิต เตรียมเอกสาร ยื่นกู้ ประเมินราคา ทำสัญญา และโอนกรรมสิทธิ์ จะช่วยให้คุณจัดการทุกอย่างได้อย่างมั่นใจและมีโอกาสกู้ผ่านมากขึ้น
การเตรียมตัวให้พร้อมคือหัวใจสำคัญที่จะทำให้คุณก้าวสู่การเป็นเจ้าของบ้านหลังแรกได้อย่างราบรื่นและไม่มีปัญหาในอนาคต
เลือกบ้านโครงการที่น่าสนใจติดต่อเรา : www.kudsanhome.com
การซื้อบ้านหลังแรกถือเป็นก้าวสำคัญในชีวิตของใครหลายคน ไม่ว่าจะเป็นบ้านเดี่ยว ทาวน์โฮม หรือคอนโดมิเนียม ล้วนเป็นทรัพย์สินที่มีมูลค่าสูง และต้องใช้เงินก้อนใหญ่ในการลงทุน ดังนั้น “สิทธิประโยชน์ทางภาษี” จึงเป็นสิ่งที่รัฐบาลจัดขึ้นเพื่อช่วยแบ่งเบาภาระผู้ซื้อบ้าน โดยเฉพาะกลุ่มที่เพิ่งเริ่มต้นสร้างครอบครัวหรือกำลังซื้อที่อยู่อาศัยเป็นของตนเอง
ในปี 2568 รัฐบาลยังคงมีมาตรการสนับสนุนผู้ซื้อบ้านหลังแรกในหลายรูปแบบ ทั้งการ ลดหย่อนภาษีเงินได้, ลดค่าธรรมเนียมการโอน, และ ลดค่าจดจำนอง ซึ่งเป็นประโยชน์โดยตรงที่ผู้ซื้อควรศึกษาให้เข้าใจก่อนตัดสินใจซื้อบ้าน
สิทธิ์ลดหย่อนภาษีนี้จัดขึ้นเพื่อให้ผู้ที่ซื้อบ้านหลังแรกสามารถนำยอดชำระบางส่วนไปลดหย่อนภาษีเงินได้ประจำปีได้ โดยมีเงื่อนไขดังนี้
ต้องเป็น บุคคลธรรมดาสัญชาติไทย
ต้องไม่เคยมีกรรมสิทธิ์ในบ้านหรือคอนโดมาก่อน
ซื้อบ้านหรือคอนโดที่มี มูลค่าไม่เกิน 5 ล้านบาท
ซื้อและโอนกรรมสิทธิ์ภายในปีภาษีนั้น ๆ
สามารถนำ เงินต้นที่ชำระเพื่อซื้อบ้าน ไปใช้ลดหย่อนภาษีได้สูงสุด 100,000 บาทต่อปี
ใช้ลดหย่อนได้ต่อเนื่องตามเงื่อนไขของกรมสรรพากร
ต้องแนบหลักฐานการชำระเงินกู้ (เช่น ใบรับรองดอกเบี้ยเงินกู้จากธนาคาร) ในการยื่นภาษีประจำปี
หากคุณมีรายได้ต่อปี 600,000 บาท และมีการชำระเงินต้นบ้านหลังแรก 100,000 บาท
คุณสามารถนำยอดนี้ไปหักออกจากรายได้ก่อนคำนวณภาษีได้ ทำให้ภาระภาษีลดลงตามอัตราภาษีเงินได้ของคุณ
ตามประกาศของกระทรวงการคลังและกรมที่ดิน ได้มีมาตรการ ลดค่าธรรมเนียมการโอน สำหรับบ้านหรือคอนโดที่มีมูลค่าไม่เกิน 3 ล้านบาท
ค่าธรรมเนียมการโอน = 2% ของราคาประเมินกรมธนารักษ์
ลดเหลือเพียง 0.01% ของราคาประเมิน (เฉพาะบ้านใหม่จากโครงการที่เข้าร่วมมาตรการของรัฐ)
บ้านราคาประเมิน 2,000,000 บาท
ปกติ: 2% = 40,000 บาท
หลังลด: 0.01% = 200 บาท
ช่วยประหยัดได้กว่า 39,800 บาท ซึ่งถือเป็นสิทธิประโยชน์ที่มีผลอย่างมากต่อผู้ซื้อบ้านหลังแรก
นอกจากค่าธรรมเนียมโอนแล้ว ผู้ซื้อบ้านที่ต้องจดจำนองกับธนาคารเพื่อกู้ซื้อบ้าน ยังได้รับสิทธิลดค่าจดจำนองจากเดิม 1% เหลือเพียง 0.01% สำหรับที่อยู่อาศัยราคาไม่เกิน 3 ล้านบาท ภายใต้โครงการส่งเสริมของรัฐ
บ้านมูลค่า 2,000,000 บาท
ค่าจดจำนองปกติ 1% = 20,000 บาท
หลังลดเหลือ 0.01% = 200 บาท
รวมแล้วสามารถประหยัดได้เกือบ 19,800 บาท
อีกหนึ่งสิทธิ์สำคัญที่ผู้กู้ซื้อบ้านหลังแรกทุกคนควรใช้ให้เป็นประโยชน์ คือ สิทธิลดหย่อนภาษีจากดอกเบี้ยเงินกู้เพื่อที่อยู่อาศัย
นำ ดอกเบี้ยเงินกู้บ้าน ไปลดหย่อนภาษีได้สูงสุด 100,000 บาทต่อปี
ใช้ได้กับทั้งบ้านเดี่ยว ทาวน์โฮม และคอนโด
ต้องเป็นบ้านที่กู้เพื่อ “อยู่อาศัยจริง” เท่านั้น
หนังสือรับรองดอกเบี้ยเงินกู้จากธนาคาร (ออกทุกสิ้นปี)
หลักฐานการผ่อนชำระ (เช่น สลิปชำระเงิน หรือใบเสร็จอิเล็กทรอนิกส์)
สิทธินี้สามารถใช้ควบคู่กับสิทธิ์ “ลดหย่อนจากเงินต้น” ได้ หากเข้าเงื่อนไขทั้งสองกรณี
ในบางปี ภาครัฐและธนาคารอาจออกมาตรการสนับสนุนเพิ่มเติม เช่น
สินเชื่อดอกเบี้ยต่ำสำหรับบ้านหลังแรก
โครงการบ้านล้านหลัง โดยธนาคารอาคารสงเคราะห์ (ธอส.)
มาตรการภาษีเพื่อกระตุ้นอสังหาริมทรัพย์ ในช่วงเศรษฐกิจชะลอตัว
ดังนั้น ก่อนตัดสินใจซื้อ ควรติดตามข่าวสารจาก กรมสรรพากร, กระทรวงการคลัง, และ ธนาคารของรัฐ เพื่อไม่พลาดสิทธิประโยชน์ใหม่ ๆ ที่อาจประกาศใช้ในระหว่างปี
ตรวจสอบสิทธิ์ของตนเองว่าตรงตามเงื่อนไขหรือไม่ เช่น มูลค่าทรัพย์สินและวันโอนกรรมสิทธิ์
เตรียมเอกสารภาษีให้ครบก่อนยื่นภาษีประจำปี เพื่อไม่เสียสิทธิ์ลดหย่อน
วางแผนการเงินล่วงหน้า เพราะแม้จะมีสิทธิ์ภาษีช่วยลดภาระ แต่ยังมีค่าใช้จ่ายอื่น เช่น ค่าประกันชีวิตคู่เงินกู้ หรือค่าธรรมเนียมธนาคาร
หากซื้อบ้านในโครงการใหม่ ควรถามเจ้าหน้าที่ขายโดยตรงว่า “บ้านหลังนี้เข้าร่วมมาตรการลดภาษีของรัฐหรือไม่”
สิทธิประโยชน์ทางภาษีสำหรับผู้ซื้อบ้านหลังแรกในปี 2568 ถือเป็นมาตรการสำคัญที่ช่วยให้คนไทยสามารถมีบ้านได้ง่ายขึ้น ทั้งในรูปแบบของ การลดหย่อนภาษีเงินได้, การลดค่าธรรมเนียมโอน, และ การลดค่าจดจำนอง
การทำความเข้าใจสิทธิ์เหล่านี้อย่างละเอียดจะช่วยให้คุณวางแผนการซื้อบ้านได้อย่างมีประสิทธิภาพ ประหยัดค่าใช้จ่าย และใช้ประโยชน์จากสิทธิภาษีได้เต็มที่ ซึ่งไม่เพียงช่วยลดภาระในระยะสั้น แต่ยังเป็นการเริ่มต้นชีวิตเจ้าของบ้านอย่างมั่นคงและมีวางแผนทางการเงินที่ดีตั้งแต่ก้าวแรก
เลือกบ้านโครงการที่น่าสนใจติดต่อเรา : www.kudsanhome.com
ภาษีที่ดินและสิ่งปลูกสร้าง (Land and Building Tax) คือภาษีที่จัดเก็บจากผู้ที่ “เป็นเจ้าของ” ที่ดิน บ้าน หรือสิ่งปลูกสร้างต่าง ๆ เพื่อให้รัฐนำรายได้ส่วนนี้ไปใช้พัฒนาท้องถิ่น เช่น ถนน น้ำประปา หรือสาธารณูปโภคอื่น ๆ ภายในเขตเทศบาลหรือองค์การบริหารส่วนตำบล (อบต.)
ภาษีนี้ถูกนำมาใช้แทน “ภาษีโรงเรือนและที่ดิน” และ “ภาษีบำรุงท้องที่” เดิม โดยมีผลบังคับใช้ตั้งแต่ปี 2563 เป็นต้นมา เพื่อให้ระบบการจัดเก็บภาษีอสังหาริมทรัพย์ของไทยมีความโปร่งใสและเป็นธรรมมากขึ้น
ผู้ที่ต้องเสียภาษี คือ เจ้าของกรรมสิทธิ์ในที่ดินหรือสิ่งปลูกสร้าง ในวันที่ 1 มกราคม ของทุกปี
หากคุณเป็นเจ้าของบ้านหลังแรก
เจ้าของที่ดินเปล่า
หรือเจ้าของคอนโดมิเนียม
คุณจะมีหน้าที่ต้องชำระภาษีที่ดินและสิ่งปลูกสร้างให้กับองค์กรปกครองส่วนท้องถิ่น (เทศบาล หรือ อบต.) ที่ที่ดินนั้นตั้งอยู่
อัตราภาษีจะขึ้นอยู่กับ “ลักษณะการใช้ประโยชน์” ของที่ดินและสิ่งปลูกสร้าง โดยแบ่งเป็น 4 ประเภทหลัก ดังนี้
บ้านหลังแรกที่มีมูลค่าไม่เกิน 50 ล้านบาท จะ ได้รับการยกเว้นภาษี
หากมูลค่าเกิน 50 ล้านบาท จะเริ่มเก็บภาษีในอัตรา 0.02% ของส่วนที่เกิน
ตัวอย่างเช่น
บ้านมูลค่า 60 ล้านบาท → ต้องเสียภาษีจากส่วนที่เกิน 10 ล้านบาท
10,000,000 x 0.02% = 2,000 บาทต่อปี
จัดเก็บภาษีสูงสุด เพื่อกระตุ้นให้เจ้าของที่ดินนำที่ดินมาใช้ประโยชน์
เริ่มต้นที่ 0.3% และจะเพิ่มขึ้นทุก 3 ปี หากยังไม่ได้ใช้ประโยชน์
หากใช้ที่ดินเพื่อทำการเกษตร จะได้รับการยกเว้นภาษีในวงเงินที่กำหนด
และจัดเก็บในอัตราต่ำสุด เพื่อส่งเสริมเกษตรกร
เช่น อาคารสำนักงาน ห้างสรรพสินค้า หรือโรงงาน จะเก็บภาษีในอัตราสูงกว่า
โดยเริ่มต้นประมาณ 0.3% – 0.7% ของมูลค่าทรัพย์สิน
มูลค่าที่ใช้ในการคำนวณภาษี คือ “ราคาประเมินทุนทรัพย์” ที่ออกโดยกรมธนารักษ์
ซึ่งจะมีการปรับปรุงทุก 4 ปี เพื่อให้สอดคล้องกับราคาตลาดในปัจจุบัน
หน่วยงานท้องถิ่นจะนำราคาประเมินนั้นมาคำนวณตามอัตราภาษีของแต่ละประเภท
แล้วจัดส่ง “ใบประเมินภาษี” ไปยังเจ้าของทรัพย์สินภายในเดือนกุมภาพันธ์ของทุกปี
หน่วยงานท้องถิ่นจะส่งหนังสือประเมินภาษีภายใน กุมภาพันธ์
ผู้เสียภาษีต้องชำระภาษีภายใน เมษายน ของทุกปี
หากไม่ชำระตามกำหนด จะมีเบี้ยปรับและเงินเพิ่มตามอัตราที่กฎหมายกำหนด
สำหรับผู้ที่เพิ่งซื้อบ้านหลังแรก ควรเข้าใจเรื่องนี้ให้ดี เพราะแม้คุณจะยังผ่อนบ้านอยู่ แต่หากมีชื่อเป็น “เจ้าของกรรมสิทธิ์ในโฉนด” แล้ว คุณจะต้องรับผิดชอบชำระภาษีที่ดินและสิ่งปลูกสร้างด้วยเช่นกัน
สิ่งที่ควรตรวจสอบคือ
วันที่โอนกรรมสิทธิ์ – หากเป็นเจ้าของก่อนวันที่ 1 มกราคม จะต้องชำระภาษีในปีนั้นทันที
ประเภทการใช้ประโยชน์ของทรัพย์สิน – บ้านที่อยู่อาศัยหลักมักได้รับการยกเว้น แต่บ้านหลังที่สองหรือบ้านปล่อยเช่าจะต้องเสียภาษีเต็มจำนวน
มูลค่าทรัพย์สิน – ใช้มูลค่าจากกรมธนารักษ์ ไม่ใช่ราคาซื้อขายจริง
อย่าลืมตรวจสอบว่า ใบประเมินภาษีถูกต้อง หรือไม่ เช่น ขนาดที่ดินและมูลค่า
หากพบความผิดพลาด สามารถยื่นคำร้องขอแก้ไขได้ที่สำนักงานเทศบาลหรืออบต.
เก็บหลักฐานการชำระภาษีไว้ทุกปี เพื่อใช้ในการโอนกรรมสิทธิ์หรือขอสินเชื่อในอนาคต
หากเป็นบ้านที่ซื้อใหม่ ควรสอบถามผู้พัฒนาโครงการว่า “ภาษีปีแรก” อยู่ในส่วนของผู้ขายหรือผู้ซื้อ
ภาษีที่ดินและสิ่งปลูกสร้างอาจดูเป็นเรื่องซับซ้อนในตอนแรก แต่ถือเป็นภาษีที่ผู้เป็นเจ้าของทรัพย์สินควรเข้าใจอย่างยิ่ง โดยเฉพาะผู้ที่เพิ่งซื้อบ้านหลังแรก เพราะนอกจากจะช่วยวางแผนงบประมาณได้ถูกต้องแล้ว ยังป้องกันปัญหาค่าปรับจากการละเลยภาษีได้อีกด้วย
การรู้เท่าทันภาษี ไม่เพียงช่วยให้คุณบริหารทรัพย์สินได้อย่างถูกต้อง แต่ยังสะท้อนถึงความรับผิดชอบต่อสังคมและการพัฒนาท้องถิ่นไปพร้อมกันด้วย
เลือกบ้านโครงการที่น่าสนใจติดต่อเรา : www.kudsanhome.com